上海金力泰化工股份有限公司(证券代码:300225,证券简称:金力泰)近日披露2026年第三季度报告。
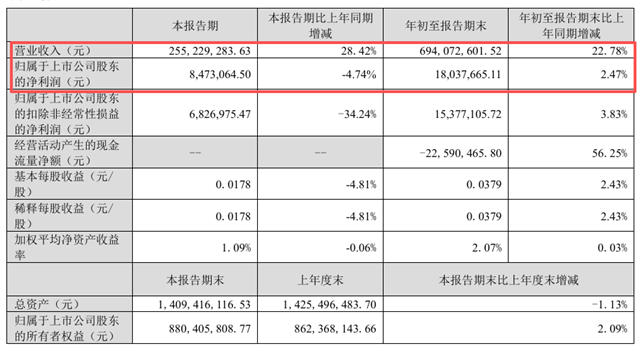
先说核心结论:公司前三季度实现营业收入6.94亿元,同比增长22.78%;归母净利润1803.77万元,同比增长2.47%;扣非归母净利润1537.71万元,同比增长3.83%。收入跑得比利润快,是这份三季报最直观的特点。再结合上半年数据和公司所处行业地位看,金力泰的基本盘仍然稳,面漆等业务也在释放增长弹性,但费用投入对利润的挤压同样值得关注。
01 收入端踩油门:双引擎提速
从收入节奏看,金力泰三季度明显提速。上半年公司营业收入为4.39亿元,同比增长19.73%;到了前三季度,营收增速提升至22.78%。其中,第三季度单季实现营业收入2.55亿元,同比增长28.42%,比上半年更快。
拆开业务看,公司增长不是单靠一个产品撑着。半年报显示,电泳涂料业务实现营收2.36亿元,同比增长12.97%,作为核心基本盘稳中有进;面漆业务实现营收1.92亿元,同比增长27.42%,增速更快,弹性更足。两大主业同步上扬,形成了“双引擎”推着跑的局面。
这背后离不开金力泰的行业底子。公司是一家拥有33年历史的高性能工业涂料民族品牌企业,在商用车涂料细分领域连续十余年保持国内市场占有率第一,其中阴极电泳漆市占率估算约40%。同时,公司也是除PPG、巴斯夫、立邦、艾仕得、关西等国际知名涂料企业外,少数可向客户提供涂装全套解决方案的涂料企业。基本盘稳、产品线全,这让公司在商用车涂料领域有较强黏性,也给面漆等业务拓展留出了空间。
02 利润端有压力:销售费用大增
不过,收入增长并没有完全转化为利润增长。前三季度归母净利润1803.77万元,同比只增长2.47%;第三季度单季归母净利润847.31万元,同比下降4.74%;扣非净利润682.70万元,同比下降34.24%。利润端短期承压,和销售投入增加有明显关系。
三季报显示,前三季度销售费用为7416.12万元,同比增长42.00%,公司解释主要系销售规模增长及销售端人力成本增加共同影响。换句话说,为了把收入做上去,公司在销售端多花了钱,利润自然被挤了一挤。
但换个角度看,金力泰的“家底”反而更稳了。前三季度经营活动产生的现金流量净额为-2259.05万元,虽然还是负数,但较上年同期的-5164.08万元改善了56.25%。投资活动现金流净额达到1.85亿元,主要因为公司本期收到怡钛积出售款项。受综合影响,期末现金及现金等价物余额达到2.9976亿元,同比增长398.26%。截至报告期末,公司货币资金为2.9986亿元,较上年度末增长44.02%;短期借款为5145.07万元,较上年度末下降58.44%。一边是账上钱多了,一边是短期借款少了,流动性压力有所缓解,这对后续经营投入和业务拓展不是坏事。
把时间线拉长看,金力泰的净利润波动其实比较明显,曾出现两年连续亏损。2020年至2025年,公司归母净利润分别为0.91亿元、-1.11亿元、-1.06亿元、0.14亿元、0.31亿元、0.17亿元。这样的业绩轨迹说明,公司近年盈利修复并不算一帆风顺,也解释了市场为何对单季利润变化较为敏感。
整体看,金力泰前三季度最核心的看点有两个:一是收入端提速,前三季度营收6.94亿元、同比增长22.78%,第三季度单季增长28.42%,电泳涂料和面漆“双引擎”都有表现;二是利润端有压力,销售费用增长较快,第三季度扣非净利润下滑,盈利质量还需继续观察。作为商用车涂料细分领域的民族品牌龙头,公司基本盘扎实,阴极电泳漆份额较高,又具备全套涂装解决方案能力。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。