10月30日,中外涂料网获悉,国内3C涂料龙头松井股份(688157)发布2026年第三季度报告。前三季度营收5.61亿元,归母净利润587.57万元;第三季度单季营收2.29亿元,创单季营收历史新高。
01 营收逐季走高
整体而言,松井股份前三季度实现营收5.61亿元,同比增长1.40%;实现归母净利润587.57万元,同比下降76.64%;扣非净利润233.91万元,同比下降89.57%。归母净利润与扣非净利润之间的差额来自非经常性损益,三季报披露的非经常性损益合计为353.66万元。
针对前三季度利润下滑,财报指出,主要原因系受产品及业务结构调整导致综合毛利率同比下降3.88个百分点所致。公司乘用车涂料和新能源电池涂层的占比在快速提升,而这两块业务当前所处的阶段,决定了它们的毛利率水平低于消费电子涂层基本盘。收入规模在扩大,但增量收入的盈利质量暂时低于存量,合并毛利率因此承压。
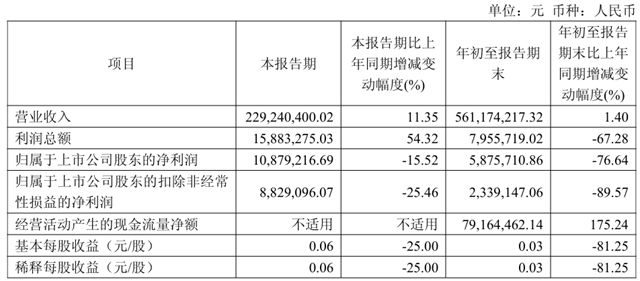
单季数据更清晰,松井股份Q3营收2.29亿元,同比增长11.35%,环比增长10.77%,创单季历史新高;归母净利润1087.92万元,环比改善明显;Q3扣非净利润882.91万元,同比下降25.46%。公司在三季报中表示:“随着公司收入规模逐季提升,叠加期间费用率逐季下降,公司经营表现边际改善,盈利能力呈逐季修复态势。”收入端实现增长,但利润端同比仍然承压。
公司现金流同样呈现正向信号,前三季度经营活动现金流净额7916.45万元,同比增长175.24%。在利润承压的背景下,现金流大幅改善,公司回款和营运资本管理在同步跟进。
02 乘用车业务破2亿,新能源电池第三曲线逐步兑现
松井股份的业务结构中,高端消费电子是基本盘。
财报提及,高端消费电子领域受消费电子终端市场需求承压及下游客户需求结构变化等因素影响,2026年前三季度共实现营业收入2.98亿元。同时,公司披露了AI终端相关涂层材料的进展,部分项目已进入量产准备阶段,相关产品主要面向智能穿戴等应用场景,重点满足AI终端产品对高硬度、耐刮耐磨及外观质感等方面的性能需求,是消费电子板块新的拓展方向。
乘用车是松井股份当前强势的增长引擎,前三季度公司乘用车领域营收2.36亿元,同比增长59.05%,占当期总营收比重升至42.10%,成为公司核心增量业务之一。Q3单季乘用车营收1.00亿元,同比增长97.94%,环比增长16.36%。
当前汽车涂料国产替代的窗口正在打开,新能源乘用车渗透率持续攀升,车企对供应链自主可控的诉求在增强。乘用车业务的高增长,是松井股份当期财报确定的收入增量来源。
新能源电池业务层面,松井股份前三季度营收2625.19万元,占营收比重4.68%;其中Q3单季营收1858.77万元,贡献了该板块前三季度超过七成的收入。公司财报表示:“电芯绝缘UV喷墨打印业务的市场认可度不断提升,随着设备端陆续验收及下游市场推广持续推进,材料端应用逐步爬坡放量。”
03 结构切换期的代价与窗口
尽管松井股份前三季度整体净利润同比下滑76.64%,但公司三季度营收创历史新高,收入结构发生明显再平衡。消费电子收入体量仍居首位,乘用车业务当期收入占比已经超过四成,新能源电池业务从零起步,当期已经开始贡献规模化收入。
松井股份的乘用车涂料当前处于产能建设和市场导入并行的阶段,新项目从定点到量产需要爬坡,单位固定成本的摊销在放量初期偏高;新能源电池涂层同样处于商业化早期,设备交付和材料消耗的节奏需要匹配。公司在三季报中表示,随着收入规模逐季提升、期间费用率逐季下降,盈利能力呈逐季修复态势。
松井股份的收入从单一基本盘向多个高增长赛道延伸,毛利率的短期波动是结构转型带来的阶段性特征。乘用车单季破亿、新能源电池Q3放量,这两条线给出的是收入端的积极信号。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。