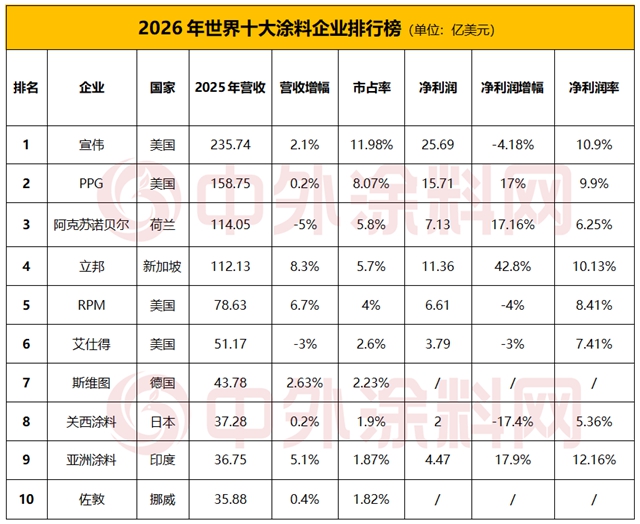
2026年10月24日,深耕涂料行业二十余载、始终聚焦全球涂料产业发展的头部专业媒体——中外涂料网,在完成严谨的市场调研与系统的数据分析后,正式发布《2026年世界十大涂料企业排行榜》。榜单以企业2025年度营业收入为核心排序依据,全面摒弃主观评价及商业化因素干扰,坚持数据真实性原则,既清晰勾勒出当前全球涂料行业的竞争版图,也为业界研判行业发展动向与企业竞争力提供了重要参考。
注:
1、斯维图系原巴斯夫涂料业务部门,于2026年7月正式独立运营。
2、斯维图和佐敦未披露净利润数据。
3、RPM为2025年6月1日至2026年5月31日财年业绩数据。
4、亚洲涂料、关西涂料为2025年4月1日至2026年3月31日财年业绩数据。
在研究层面,中外涂料网对入围企业的营收增幅、市场份额、净利润、净利润率、人均销售额、区域市场表现等关键经营指标进行了多维度精准核算与深度解析。这一全方位的评估体系使榜单兼具横向对比与纵向分析价值,从多个维度呈现了入围企业的经营指标表现。
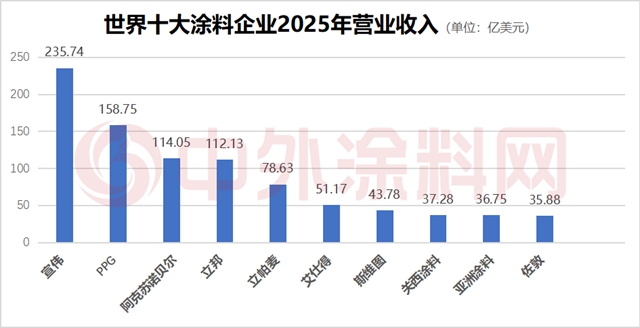
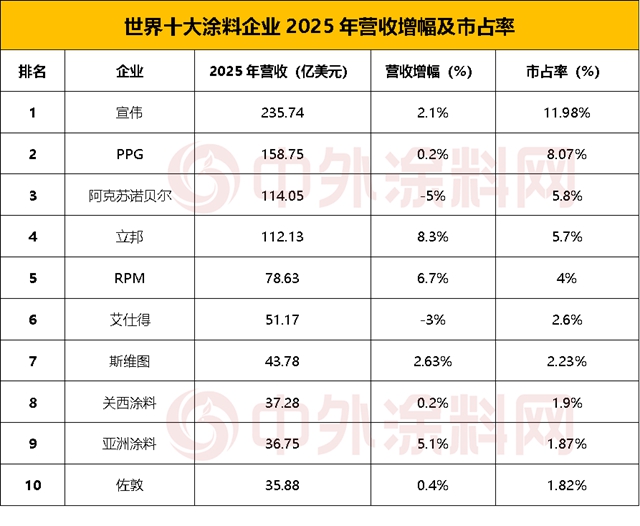
根据中外涂料网的最终排名结果显示:宣伟以235.74亿美元的年度营收强势领跑,稳居全球涂料行业榜首;PPG以158.75亿美元营收位列次席;阿克苏诺贝尔与立邦以114.05亿美元、112.13亿美元营收分列第三、四位;RPM以78.63亿美元营收排名第五。第六至第十位依次为:艾仕得(51.17亿美元)、斯维图(43.78亿美元)、关西涂料(37.28亿美元)、亚洲涂料(36.75亿美元)和佐敦(35.88亿美元)。该排名客观反映了当前全球涂料行业头部企业的市场格局与实力对比。
1
头部格局稳固:世界十大涂料企业营收占全球近半壁江山
根据世界油漆与涂料工业协会(WPCIA)统计,2025年全球涂料市场展现出韧性与战略增长,实现销售额1967亿美元,同比增长4.2%。这一表现标志着市场正处在结构性转型之中——增量收益日益由技术创新和可持续发展举措驱动,而非仅依赖宏观经济扩张。
从终端应用看,市场由三大主要板块构成。建筑涂料仍是最大板块,销售额914亿美元,占全球市场的46.5%。该板块的稳定性来自发达经济体非可自由裁量的维护和翻新周期,以及新兴地区的新建项目;消费者和监管机构对低挥发性有机化合物含量、更高耐久性以及特定功能特性产品的需求,持续重塑产品组合并推动高端化。
工业涂料板块涵盖防护、船舶和功能性应用,销售额571亿美元,占29.0%的份额。其兴衰与全球工业产出和资本投资直接相关,在基础设施现代化和能源转型关键领域——如可再生能源资产和水处理设施涂料方面,需求强劲。
汽车涂料(包括原始设备制造和修补漆应用)达到482亿美元,占市场总量的24.5%。虽然原始设备制造板块因电动汽车平台和新基材材料正经历根本性转型,但修补漆市场仍表现稳定,其支撑来自庞大的全球汽车保有量以及维修效率和涂装质量方面的持续进步。
区域分析证实,亚太地区继续作为主要销量驱动力占据主导地位,销售额939亿美元,占全球总量的47.8%。在该地区内,中国市场的增长日益以价值为导向,聚焦基础设施和商业项目;印度则是全球销量增长最具活力的市场,受密集城市化和产业政策推动。北美作为第二大市场,实现销售额484亿美元,占全球份额的24.6%,其特点是产品要求先进、监管标准严格以及专业渠道高度集中。欧洲销售额355亿美元,占18.0%的份额,是可持续涂料监管的核心地带,其政策实际上为产品配方和环境影响设定了全球基准。拉丁美洲、中东和非洲的集体市场被归类为世界其他地区,贡献189亿美元,占全球销售额的9.6%,其增长潜力与区域经济发展和工业化议程内在相关。
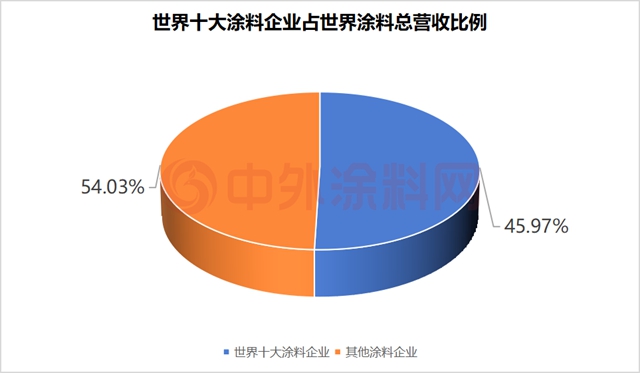
中外涂料网统计数据显示,2025年世界十大涂料企业合计实现销售收入904.16亿美元(约合人民币6041.69亿元),在全球涂料总销售额中的占比达到45.97%。十大企业的营收合力,已逼近全球市场的半壁江山。
对比中国涂料产业,根据中国涂料工业协会数据,2025年中国涂料行业主营业务收入3881.5亿元,同比降低3.9%。世界十大涂料企业的总销售收入是中国涂料全行业的1.56倍,反映出国际巨头在市场规模上的显著优势。
注:
1、斯维图系原巴斯夫涂料业务部门,于2026年7月正式独立运营。
2、RPM为2025年6月1日至2026年5月31日财年业绩数据。
3、亚洲涂料、关西涂料为2025年4月1日至2026年3月31日财年业绩数据。
从市场集中度来看,排名前三的宣伟(11.98%)、PPG(8.07%)和阿克苏诺贝尔(5.8%)全球市占率合计达25.85%;三家总销售收入(508.54亿美元)占十大涂料企业总和的56.24%,头部企业对市场的掌控力由此可见一斑。
从营收表现来看,上榜的十家企业中,八家实现营收增长,两家出现下滑;宣伟、PPG、阿克苏诺贝尔和立邦四家年度营收均突破100亿美元。排名方面,关西涂料较去年提升一位至第八,亚洲涂料下滑一位,其余八家企业位次与上年保持一致。
从榜单数据来看,2025年世界十大涂料企业营收增速整体趋于平稳,多家企业的营收规模与上年基本相当。至于各家增长快慢不一,则与其市场定位、产品结构、销售策略及运营效率等多重因素相关。其中,营收增速最高的立邦,增长得益于并购企业带来的贡献、销量的增加以及相关周边业务的成长。
2
立邦净利增速领跑,亚洲涂料净利润率居首
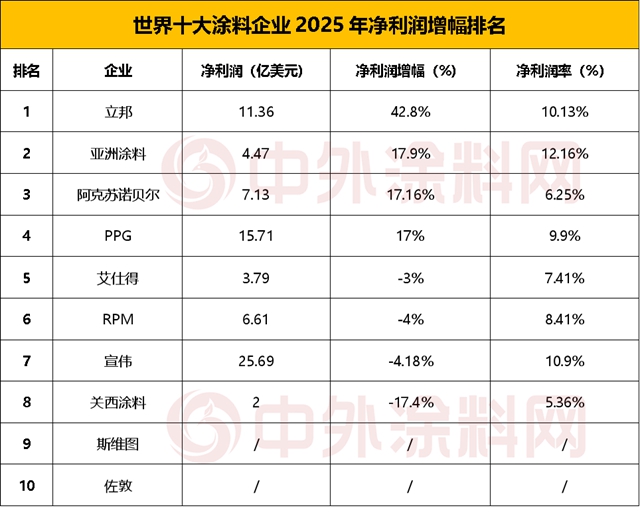
从净利润维度看,2025年全球十大涂料企业表现呈现显著分化:四家企业实现正增长,四家出现下滑,另有两家未披露具体净利润数据。这组数据印证了不同企业在盈利模式与运营效率上存在结构性差异,同时也反映出部分企业在财务透明度上的不同选择。
注:斯维图和佐敦未披露净利润数据。
在净利润增幅方面,立邦以42.8%的增速领跑,这一表现主要得益于增效措施、原材料费率及销售管理费率的改善。亚洲涂料以17.9%的增幅位居第二,成本控制、原材料价格下降以及运营效率提升成为其利润增长的核心驱动。阿克苏诺贝尔以17.16%的增长率排在第三,盈利能力和市场竞争优势保持稳健。PPG以17%的增幅居第四。
与此同时,榜单中有四家企业净利润下滑,关西涂料降幅最大,达17.4%,业绩波动主要受固定费用增加及一次性特别损失等因素影响。
从净利润率来观察,亚洲涂料以12.16%蝉联利润率冠军,优势明显;宣伟和立邦分别以10.9%和10.13%紧随其后,盈利水平领跑行业。PPG(9.9%)、RPM(8.41%)、艾仕得(7.41%)、阿克苏诺贝尔(6.25%)与关西涂料(5.36%)分列其后。这一梯度分布,直观呈现出企业在成本结构、产品溢价能力及区域市场策略上的差异化竞争态势。
3
RPM人均产值45万美元,拔得头筹
人均产值是衡量企业价值创造能力的核心标尺,也是本次榜单解读的重点观测维度。该指标是研判制造企业管理水平的重要参考,直观反映一家公司生产运营、内部管控的综合成效。
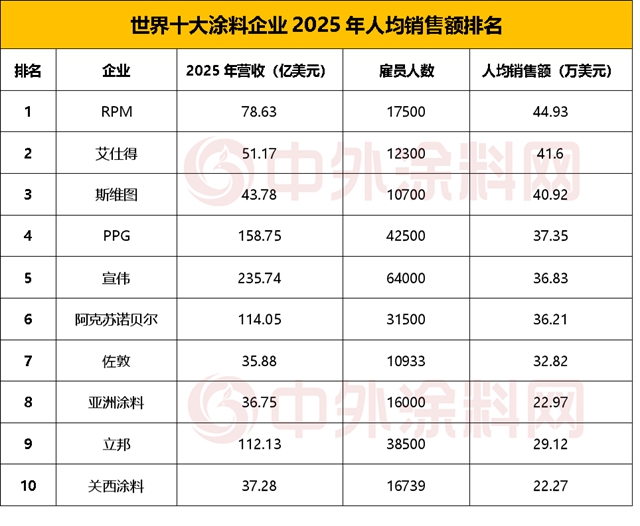
从具体数据来看, RPM以人均年销售额44.93万美元的亮眼表现稳居行业首位。这份成绩,既是其全球市场竞争优势的有力佐证,也凸显企业依靠精益运营、技术迭代、业务流程再造,持续打磨运营效率的成果。
第二名、第三名由艾仕得、斯维图拿下,人均年销售额分别达到41.6万美元、40.92万美元,价值创造实力突出。两家企业一同跨过40万美元门槛,背后离不开在供应链协同、人力效能挖掘上的长期布局与战略投入。
榜单其余头部企业,包括 PPG、宣伟、阿克苏诺贝尔、佐敦、亚洲涂料、立邦、关西涂料等,依托各自差异化市场打法稳住经营效益。尽管人均年销售额尚未突破40万美元临界线,但整体仍维持行业高位区间,彰显稳健的经营框架与持续向好的市场基本面。
深入分析可见,人均产值早已不只是单一的生产效率指标,而是观测企业综合竞争力的多维度镜像:它既体现企业自动化装备水平与组织管理成熟度,也折射出市场赛道布局、商业模式的适配成效。放到涂料行业视角,人均产值的持续走高,既是企业盈利韧性的重要体现,也是产业向高技术、高附加值赛道转型升级的核心表征。
4
欧美坐拥七席领跑榜单,亚洲三强深耕本土市场
2026世界十大涂料企业榜单呈现清晰的地域格局分化,欧美企业竞争优势突出,合计占据十强中的七个席位,形成主导格局。细分来看,美国军团表现亮眼,宣伟、PPG、RPM、艾仕得四家企业入选;欧洲阵营由阿克苏诺贝尔、佐敦、斯维图构成。亚洲板块则有立邦、关西涂料、印度亚洲涂料三家企业跻身十强,成为亚洲区域代表性力量。
注:
1、EMEA为欧洲、中东、非洲三地区的合称。
2、IMEA为印度、中东、非洲三地区的合称。
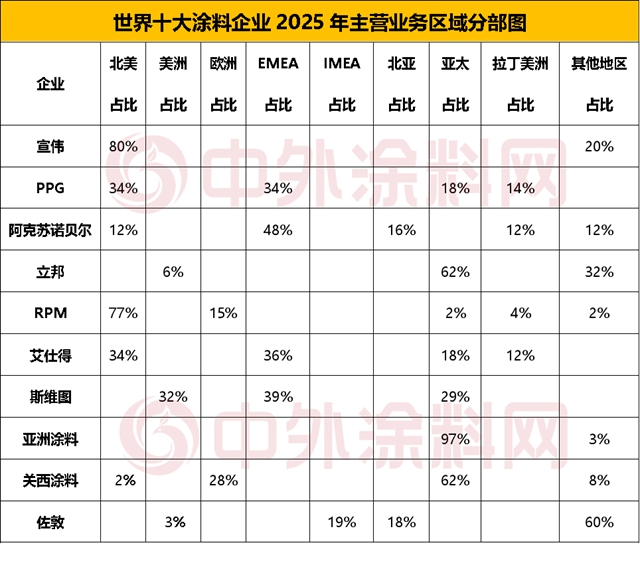
从营收地域结构进一步分析,欧美头部涂料巨头依托长期积淀的市场根基与成熟的全球渠道网络,构筑起稳固的产业优势。宣伟与RPM的业务重心高度锚定北美本土,宣伟北美营收占比达到80%,RPM北美业务占比同样高达77%,依托本土市场形成基本盘。
与之形成对照的是PPG与阿克苏诺贝尔,二者践行更为均衡的全球化布局策略。PPG北美、欧非中东板块营收占比同为34%,亚太、拉美市场分别贡献18%、14%的收入;阿克苏诺贝尔近半营收来自欧非中东区域,占比48%,北亚贡献16%,南亚太平洋、北美、拉美市场各取得12%的营收份额,区域布局错落均衡。
中外涂料网注意到,斯维图、艾仕得、佐敦同样具备较强的多区域分散布局特征。斯维图欧非中东销售额占比39%,美洲32%,亚太29%;艾仕得欧非中东占36%、北美占34%,两大核心板块体量接近;佐敦营收分布更为多元,欧洲中亚32%、东南亚太平洋28%、东北亚18%、印度中东非洲19%,仅美洲板块占比较低,为3%。
反观亚洲上榜企业,区域深耕属性尤为鲜明。立邦、关西涂料亚太区域营收占比均达62%;亚洲涂料约 97%的营收集中于亚太市场(主要为印度本土市场)。这一营收分布特征,清晰折射出亚洲头部涂料企业立足本土、依托区域需求增长的发展路径,与欧美巨头全球化扩张的路线形成鲜明分野。
5
全球涂料产业在绿色与数字化浪潮中寻找新平衡
当前全球涂料市场,正处在需求结构重塑、规则持续迭代的转型周期之中。宏观环境的分化,叠加区域需求冷暖不均,让行业增长告别普涨时代,进入结构性机会主导的新阶段。不同区域的市场逻辑逐步拉开差距:亚太依托城市化、基建更新持续释放需求势能,北美市场依靠存量翻新维持稳健底盘,欧洲则在日趋严苛的可持续监管框架下倒逼全产业链降碳。
绿色合规与数字化转型,已经成为驱动产业变革的两条主线。一方面,环境合规化学品的推广应用,既是监管要求,也是商业可持续发展的必然选择;另一方面,数字智能深度融入研发、制造、物流与客户交互的全运营环节,是企业必须落地的战略方向。这两股力量共同推动行业竞争跳出成本、分销的传统赛道,延伸至材料科学领导力与一体化增值解决方案供给能力的较量。
需求端同样在发生深刻变化。传统建筑涂料之外,新能源配套、高端装备防腐、新材料配套、汽车新基材涂装等高附加值赛道,成为增量最集中的方向。但行业依旧面临多重刚性约束:大宗商品与关键化工原料价格波动、供应链区域化重构、人力成本上行,持续压缩粗放经营的利润空间,对企业成本管控、供应链韧性提出更高考验。
站在这一节点,行业竞争不再是单一维度的规模竞赛,而是韧性、效率、技术与战略定力的综合较量。面向未来,低碳化、高端化、服务化的长期方向不会改变。能够紧跟全球监管趋势,持续打磨差异化材料技术,同时根据自身资源禀赋选择全球化布局或者区域深耕路线的企业,更有机会穿越周期。数字化能力、绿色产品矩阵与稳定可控的供应链,将共同构筑起下一阶段企业的核心护城河。
本次中外涂料网《2026 年世界十大涂料企业排行榜》的发布,以多维度经营数据勾勒全球头部企业的竞争图景,为行业读懂格局变迁、对标国际标杆提供客观参照。未来,中外涂料网也将持续追踪全球涂料产业的前沿动态,记录巨头战略变迁、技术迭代与资产整合动向,为行业高质量发展提供多元的产业视角。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。