10月28日,广信材料(300537.SZ)披露2026年第三季度报告。单季归母净利润934.26万元,同比增长295.68%;扣非净利润831.91万元,同比增长349.52%。前三季度归母净利润2419.02万元,同比增长175.93%,扣非净利润2124.69万元,同比增长152.84%。
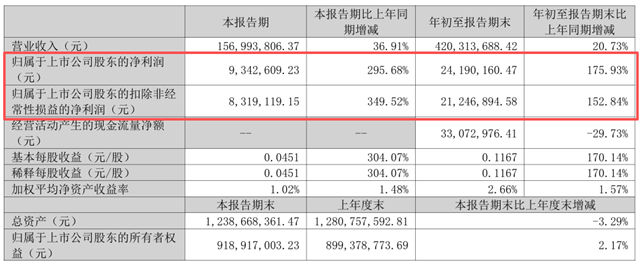
对这家以PCB光刻胶为基本盘、正处在产能切换期的功能材料企业而言,Q3的数据组合传递出一个比增速本身更值得拆解的信号:利润修复的驱动力,正在从“省钱”向“产能”过渡。
01 Q3的利润从哪来?
单季近3倍的净利增速,最直接的财务推手是利息负担的急剧收缩。
前三季度财务费用64.40万元,同比下降83.81%;短期借款从期初的9854.09万元压降至1800万元,降幅81.73%。公司解释,主要系报告期内银行贷款余额减少、支付到期银行贷款增加所致。在利润薄、固定成本占比高的材料行业,近1亿元有息负债的压降,对净利润的杠杆效应相当显著。
但仅靠降债,解释不了Q3单季增速为何远超前两季度。前三季度归母净利润增速175.93%,Q3单季跳到295.68%,中间存在一个明显的“增量断点”。这个断点,需要到产能端去找。
广信材料龙南基地的产能释放,不是三季度才发生的事,但它在Q3第一次完整地撞上了下游需求的景气窗口。
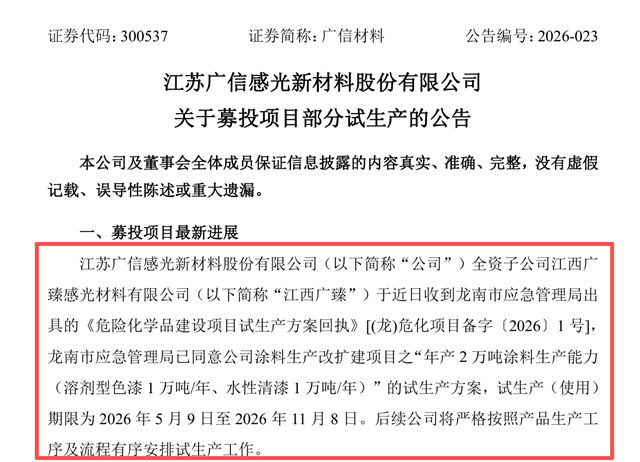
龙南基地中,1.6万吨PCB光刻胶及1.2万吨自制树脂子项目已实现正式生产,改扩建2万吨涂料已获试生产批复;满产后,公司PCB光刻胶综合产能将提升至2.4万吨/年。自制树脂同步投产,意味着公司在关键原材料环节的掌控力上了一个台阶,对成本结构的改善不是账面概念,而是实打实的产业链整合。
02 利润高增背后
利润表亮眼,但盈利质量尚未同步改善。前三季度经营现金流净额3307.30万元,同比降29.73%,而归母净利润2419.02万元,同比增175.93%,利润与现金流明显背离。期末存货1.09亿元,较期初增47.44%;应收账款2.82亿元,增约14.22%。同期信用减值损失-580.29万元(主要系应收坏账计提增加),资产减值损失-211.40万元、同比收窄36.93%。
广信材料(300537)于2016年8月登陆深交所创业板,专注新型功能材料的研发、生产与销售,产品包括功能涂料、光刻胶及配套材料,广泛应用于电子材料、光伏、金属包装、海洋工程等领域。公司以PCB光刻胶、3C消费电子涂料等电子材料为基石,并积极布局光伏胶、显示光刻胶、汽车涂料、功能膜材及金属包装涂料等成长型应用赛道。
广信材料这份三季报的核心看点,不在“净利增了将近三倍”这个表面数字,而在于利润加速的时点恰好落在龙南产能投产后的第一个完整季度窗口。降债压低了费用底座,产能释放打开了收入空间,两者在Q3形成交汇。Q4到明年一季度,龙南基地的产能利用率、自制树脂对成本的进一步摊薄效果,以及经营现金流能否随收入回升,将是判断这轮修复是“季度性脉冲”还是“趋势性拐点”的关键刻度。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。