10月28日,巴斯夫发布2026年三季度报告。前三季度,公司实现销售额495.86亿欧元,同比增长8.7%;不计特殊项目的EBITDA为64.48亿欧元,同比增长16.8%;净收益52.27亿欧元,同比大增393.4%。但这一数字受到凯雷涂料交易带来的35亿欧元税后收益的显著提振。
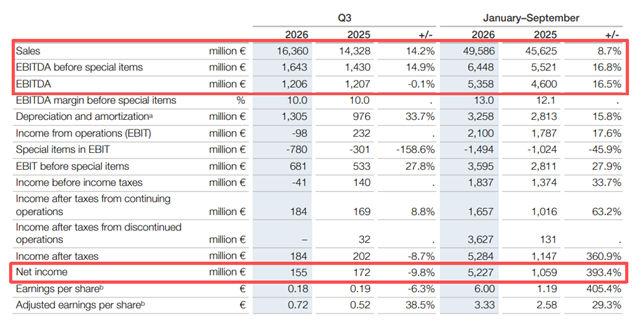
在核心业务增长和产品提价带动下,巴斯夫将2026年全年调整前EBITDA预期从此前的69亿至77亿欧元上调至74亿至78亿欧元。这是公司今年以来第二次上调盈利预期。全年自由现金流预测维持15亿至23亿欧元不变。
01 涨价撑起Q3,成本传导仍未结束
从三季度数据看,巴斯夫业绩改善带有明显的“涨价驱动”特征。第三季度销售额164亿欧元,同比增长14%;特殊项目调整前EBITDA为16亿欧元,同比增长15%。
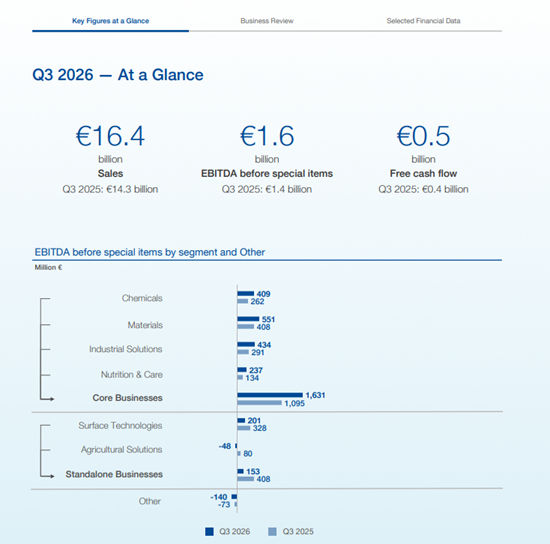
公司表示,第三季度销售额同比增长14%,其中产品价格上涨12%,销售量增长2%。这意味着,本轮营收增长主要来自价格提升,销量回升仅提供温和支撑。
巴斯夫今年3月已将部分产品价格上调最高30%。公司称,美伊战争爆发后,能源及其他原材料成本大幅上升,涨价成为对冲成本压力、修复营收的重要手段。与此同时,霍尔木兹海峡关闭扰乱中东地区供应,为欧洲化工供应商创造了额外市场需求,一定程度上缓解了欧洲化工行业的经营压力。
不过,成本压力并未消失。能源价格上涨同样推高生产成本。对巴斯夫而言,能否通过产品提价覆盖成本上涨,仍是影响后续利润表现的关键。对下游涂料化工企业而言,这也意味着上游原材料价格传导仍是未来一段时间的重要变量。
02 农业业务拖后腿
化学品业务EBITDA增长56%至4.09亿欧元,胺类与裂解产品受中东冲突推价带动明显;材料业务增长35%至5.51亿欧元,高性能材料价格显著上涨,单体事业部各业务价格均上行。工业解决方案同比增长49.2%至4.34亿欧元,主要受提价驱动。营养与护理大增76.4%至2.37亿欧元,维生素、类胡萝卜素及香精医药业务销量显著增长。表面技术下降38.9%至2.01亿欧元,主因Metivo(原ECMS)收益大幅下滑;农业解决方案为-0.48亿欧元,受南美、非洲和中东销售下降拖累。
在整体销售增长较为广泛的背景下,农业业务下滑显得尤为突出。巴斯夫正推进农业业务在法兰克福证券交易所上市,目标是在2027年年中前完成相关安排。该业务主要涉及种子和农药,将与拜耳、科迪华及先正达等企业展开竞争。
03 涂料业务已交割,并购与IPO重塑组合
对涂料化工行业而言,更值得关注的是巴斯夫业务组合的重塑。
2026年6月30日,巴斯夫与全球投资机构凯雷集团的涂料业务交易正式完成交割。该交易企业价值高达77亿欧元,巴斯夫在交割当日收到约58亿欧元税前现金收益。交易完成后,巴斯夫持有新成立公司“斯维图(Surventis)”40%股权,凯雷旗下基金与卡塔尔投资局共同持有剩余60%。
更大的变数来自对赢创工业集团的潜在收购。据路透社报道,巴斯夫已将收购报价上调至每股24欧元,这将使赢创估值达到111.8亿欧元。今年9月25日,巴斯夫宣布正与德国RAG基金会和赢创就潜在收购进行探索性谈判。此前有媒体报道称,巴斯夫初步报价为103亿欧元,但遭到赢创拒绝。巴斯夫首席执行官凯礼表示,巴斯夫“已准备好”与赢创就潜在合并事宜展开谈判,但“不会不计代价追求合并”。若交易推进,合并后的企业有望通过整合原料供应及前体化学品业务降低成本。不过,目前相关计划仍处于探索阶段。
中东供应链扰动为欧洲化工供应商带来阶段性需求,但欧洲化工行业长期面临的高能源成本和亚洲竞争对手价格压力并未消失。从涂料化工产业链视角看,巴斯夫此次财报释放出两个信号:一是上游化工材料价格仍处于传导通道;二是欧洲化工巨头正通过剥离涂料业务、推动农业IPO、探索并购赢创等方式重塑业务组合。巴斯夫能否借助涨价周期和业务重组走出盈利压力区,仍待市场检验。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。