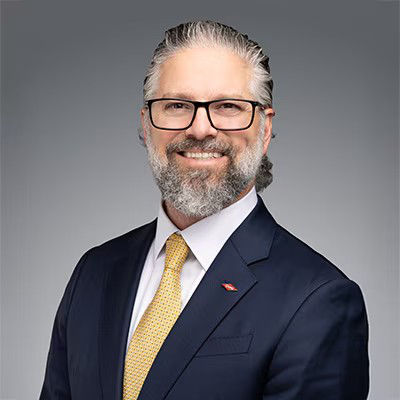
近日,中外涂料网获悉,陶氏(Dow)宣布任命Charlie Zimmer Jr.为高性能材料与涂料(Performance Materials & Coatings,PM&C)总裁,同时进入陶氏企业领导团队(Enterprise Leadership Team),并接手陶氏亚太区业务的执行监督,以及MobilityScience平台的管理职责。
PM&C是陶氏三大运营分部之一,2025财年销售额为81亿美元,终端覆盖涂料、出行、电子、建筑基础设施、个人护理和医疗健康等领域。在当前推进“Transform to Outperform”转型计划的背景下,陶氏选择把亚太执行和下游高增长业务的统筹,交到了一个在有机硅和工业解决方案两条线上都有直接管理经验的人手里。
01 从工程岗起步,在有机硅和工业解决方案之间走了近三十年
Zimmer与陶氏的渊源可以追溯到1998年,他以工程岗位加入道康宁(Dow Corning,现为陶氏化学全资子公司)位于密歇根州米德兰的基地,此后转向商业岗位,在业务开发、营销传播、创新和市场营销等领域历任管理职务。
2016年,他被任命为陶氏消费者解决方案部门压敏胶与弹性体业务的全球战略市场总监;两年后升任有机硅弹性体全球战略营销总监,并增加对工程材料和先进弹性体产品线的管理责任,期间被派往上海工作。2020年回到米德兰后,出任陶氏消费者解决方案全球营销总监;2022年成为高性能有机硅与特种材料全球业务总监。
此次任命前,Zimmer的职务是陶氏工业解决方案业务副总裁,管理一个规模约50亿美元的业务组合,覆盖制造、消费和能源市场。教育背景方面,Zimmer拥有密歇根理工大学电气工程学士学位和中央密歇根大学金融方向MBA。
Zimmer拥有有机硅下游和特种材料的业务经验,而他新入职的PM&C部门恰恰是陶氏有机硅业务的核心载体。同时,他在工业解决方案管理过50亿美元规模的盘子,意味着这次调动不是从专业岗跨入综合管理岗,而是在已有综合管理经验的基础上,回到一个技术与市场逻辑更熟悉的分部。
02 PM&C是陶氏转型中“增长端”的主要落点
2026年第三季度,陶氏合并净销售额113亿美元,同比增长13%,其中本地价格贡献14个百分点,销量下降1个百分点。PM&C分部净销售额23亿美元,同比增长8%,由下游有机硅的价格和销量改善共同驱动;运营EBIT为1.54亿美元,同比增加7400万美元。在前三季度口径下,PM&C运营EBIT累计4.04亿美元,上年同期为2.81亿美元。
当前,陶氏正在执行的“Transform to Outperform”计划,目标是在近期增加至少20亿美元的运营EBITDA,其中约三分之二来自生产力提升,三分之一来自增长。2026年该计划预计贡献约7亿美元的增长与生产力改善,2027年增量运营EBITDA目标约12亿美元。当前,陶氏已经完成了2025年10亿美元的成本节约计划,并推进了约4500个岗位的裁减,其中约70%已经落地。
PM&C所覆盖的涂料、电子、出行等领域,正是陶氏“增长”那一侧的落点。Zimmer接手的,是一个需要在价格和销量上继续兑现改善、同时承接转型计划中增长任务的分部。
03 人事背后的两个结构性信号
Zimmer的任命公告明确,他在执掌PM&C的同时,承担陶氏亚太区业务的执行监督。这一安排与陶氏当期的区域表现形成了直接对照。2026年第三季度,陶氏亚太区销量同比下降12%,是拖累合并销量(整体下降1%)的主要因素,而同期拉美销量增长3%,美国和加拿大、EMEAI各增长2%,公司方面将亚太销量承压部分归因于中东冲突的扰动。
亚太是陶氏销量端最明显的压力来源,由PM&C总裁直接监督,Zimmer此前在上海管理过有机硅弹性体的全球营销,对亚太市场的产业生态并不陌生。
除PM&C和亚太之外,Zimmer还负责MobilityScience平台。MobilityScience的定位,就是把有机硅材料能力对接到出行领域的电动化和轻量化需求上。
把PM&C、亚太、MobilityScience三件事放在同一个人的职责范围内,管理的意图是让材料分部的增长逻辑与终端市场的增长逻辑在同一决策界面中对齐,而不是在分部、区域和平台之间来回协调。
文章来源:中外涂料网
责任编辑:陆虎
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。