在全球建筑市场整体低迷的行业环境下,全球特种化学品领军企业西卡集团交出了一份“跑赢大盘”的成绩单。
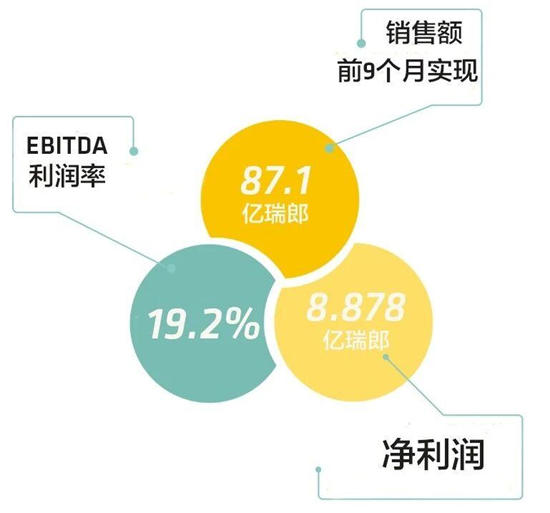
中外涂料网获悉,西卡正式发布2026年前三季度财务报告:按当地货币计销售额同比增长4.8%,总销售额达87.1亿瑞士法郎,约合707亿元人民币;第三季度按当地货币计增速进一步升至6.1%。在汇率影响-3.2%、中国住宅建设持续疲软的背景下,西卡仍在EMEA、美洲和亚太三大区域实现市场份额增长,EBITDA利润率守住19.2%。
这份财报的看点,不只是“增长”,而是西卡在建筑寒冬中做对了什么。
01 基建、数据中心、能源设施三条线托底
从核心数据看,西卡前三季度销售额为87.1亿瑞士法郎(2025年:85.8亿瑞士法郎),按当地货币计增长4.8%;若剔除中国建筑业务的下降,增幅达到6.2%。盈利端,材料毛利率提升至55.4%(2025年:55.0%),EBITDA利润率为19.2%,与上年同期持平;EBITDA绝对值增长1.9%至16.8亿瑞士法郎,净利润为8.878亿瑞士法郎(2025年:8.709亿瑞士法郎)。公司表示,Fast Forward计划带来的效益和严格的定价策略,抵消了成本上升的影响。
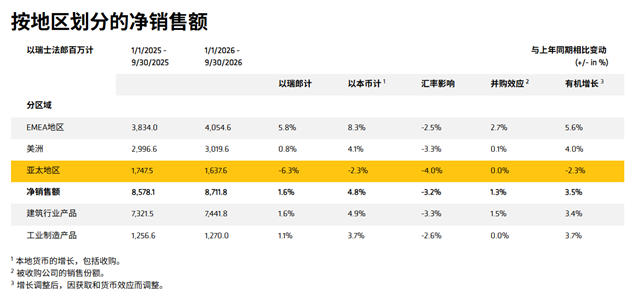
区域表现分化,但“份额增长”是共同关键词。EMEA地区前三季度按当地货币计销售额增长8.3%(2025年:2.1%),德国在联邦资金投入大型基础设施项目后销售加速,中东地区实现强劲两位数增长。美洲地区增长4.1%,第三季度加速至6.7%,大型基础设施项目表现强劲,数据中心业务继续以两位数速度增长,加拿大采矿解决方案业务表现突出。亚太地区前三季度下降2.3%,第三季度下降2.7%,中国建筑行业因住宅建设持续疲软出现两位数下降;但若剔除中国建筑业务,亚太地区凭借市场份额增长实现了7.7%的强劲有机增长,印度基础设施业务保持高水平,东南亚受新商业建筑项目推动增长。
西卡做对的第一件事,是把资源押注在结构性增长领域。正如首席执行官贺思乐(Thomas Hasler)所言,西卡凭借在大型基础设施项目、数据中心和能源基础设施领域的全球领先地位,实现了超越市场的表现。在建筑行业总量承压时,这些高增长赛道为西卡提供了“份额增长”的支点,也使其全球供应链和客户合作能力被进一步放大。
02 Fast Forward年省8000万瑞郎
西卡做对的第二件事,是一边降本增效,一边用并购补品类、扩渠道、拓地理。
Fast Forward项目实施按计划推进,将实现2026年8000万瑞士法郎的目标效益。包括区域工厂合理化和运营优化在内的生产力举措,使报告期末的月度节约运行率达到800万瑞士法郎。西卡预计,将从2028年起实现总计1.5亿至2亿瑞士法郎的效益,并具有有吸引力的投资回报率。贺思乐表示,Fast Forward启动一年后正在交付预期成果,公司正通过数字化、产品创新和数字渠道的有针对性投资提升客户价值。
并购方面,西卡第三季度完成对土耳其胶粘剂和密封胶制造商Akkim的收购。Akkim 2025年净销售额约为2.2亿瑞士法郎,西卡预计将在五年内使其收入翻倍。10月,西卡收购英国景观铺装用聚合物砂生产商Azpects Group,并已同意收购日本化学公司Resonac Corporation的胶粘剂业务,预计2027年中期完成交割。对涂料化工及胶粘剂密封胶行业而言,这三笔交易分别指向区域扩张、交叉销售和亚太胶粘剂业务补强,西卡正通过“补品类、扩渠道、拓地理”强化增长平台。
展望全年,西卡重申7月半年度业绩时发布的指引:按当地货币计增长3%至6%,EBITDA利润率19.0%至19.5%,以及2026年7月28日作出的市场预期EBITDA为21.60亿瑞士法郎。公司同时确认其作为2028战略一部分的可持续和盈利性增长中期战略目标。
涂料行业资深观察员赵宇表示,西卡这份财报最有价值的信息,不是4.8%的增速本身,而是在建筑市场分化、汇率承压与中国住宅建设疲软的多重变量下,西卡靠“高增长领域卡位+严格定价与创新保毛利率+Fast Forward降本+并购扩平台”守住了19.2%的EBITDA利润率。对涂料化工行业而言,这条“份额增长+利润率韧性”的路径,正是观察特种化学品企业穿越周期能力的重要样本。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。