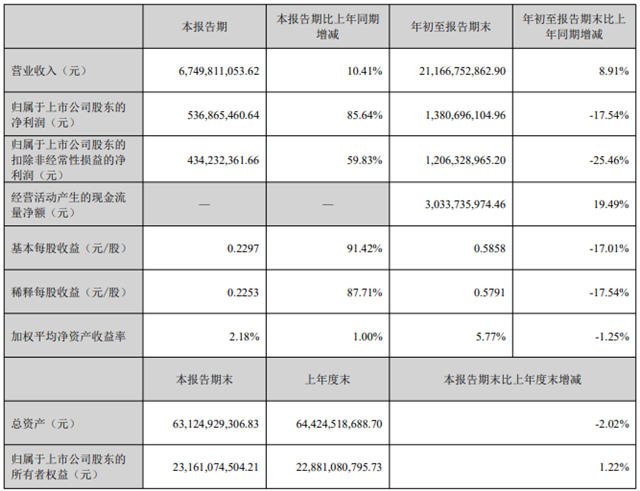
近日,中外涂料网获悉,钛白粉龙头龙佰集团发布第三季度财报,财报显示,当季集团实现营收67.50亿元,归母净利润5.37亿元,同比大幅增长85.64%。
在原材料价格上涨,钛白粉行业普遍承压的背景下,龙佰集团Q3单季利润修复明显,但前三季度累计归母净利润仍同比下降。
01 三季度利润同比修复明显
Q3单季,龙佰营收67.50亿元,同比增长10.41%;归母净利润5.37亿元,同比增长85.64%,环比下降18.26%;扣非净利润4.34亿元,同比增长59.83%。毛利率24.97%,同比提升超过5个百分点。
85.64%的同比增速,需要放在去年的基数上看。2025年Q3归母净利润约2.89亿元,是全年利润的低点。
据龙佰2025年三季报披露,当季归母净利润同比下降66.09%,公司在报告中给出的原因是“钛白粉价格同比下降,原材料价格同比上涨,盈利空间收窄”。2025年Q3钛白粉市场均价处于周期低位,硫酸法金红石型钛白粉价格同比跌幅明显,而同期硫酸等原料成本并未同步回落,硫酸法产品的价差被压缩到了较窄的区间。低基数之下,今年Q3的同比增速被放大。
前三季度累计看,归母净利润13.81亿元,同比下降17.54%;扣非净利润12.06亿元,同比下降25.46%。Q3一个季度的修复,尚未把上半年的利润缺口完全填上。单季的弹性是真实的,但累计的方向还没有逆转。
02 累计利润承压,根源在上半年
Q3的修复没有把累计利润拉回正增长,原因在上半年,尤其是第一季度。
2026年第一季度,龙佰归母净利润仅1.87亿元,同比骤降72.74%。公司在深交所互动易平台上的回复表示,利润骤降“主要系硫酸、硫磺原材料价格大幅上涨,钛白粉价格下游传导缓慢,矿产品产量下降及汇兑损益等原因导致的。”尽管第二季度归母净利润恢复到6.57亿元,但上半年合计8.44亿元,较2025年上半年的13.85亿元少了约5.4亿元。
公司在互动易平台的回复中明确提到,硫酸、硫磺原材料价格大幅上涨,而钛白粉价格下游传导缓慢,这是拖累上半年业绩的主要原因。矿产品产量方面,据公司半年报披露,上半年钛精矿产量44.89万吨,同比下降35.12%;铁精矿产量同比下降55.2%。
Q3归母净利润5.37亿元,较2025年Q3的2.89亿元多出约2.48亿元。Q3的同比增量尚不足以覆盖上半年的利润缺口,累计利润的降幅收窄,但尚未转正。
03 龙佰集团的落子
单季85.64%的反弹,证明了龙佰在成本端的控制力,财报之外,龙佰也正在从向矿端和氯化法要利润。
9月22日,龙佰与Image Resources签署意向协议,拟取得西澳Durack和Yandanooka矿砂项目约80%权益。钛精矿是硫酸法钛白粉的核心原材料,龙佰虽然拥有172万吨/年的钛精矿产能,但上半年钛精矿产量同比下降35.12%,外购比例在上升。澳洲矿砂如果最终落地,补的是长期自给率的缺口。
同时,龙佰的海外产能也在发力。8月18日,龙佰以6231万美元收购的英国格雷瑟姆氯化法钛白粉工厂正式复产,年产能15万吨。氯化法钛白粉通常应用在汽车漆、建筑外墙漆、卷材涂料等对耐候性、遮盖力和分散性要求更高的领域,龙佰氯化法总产能从66万吨提升至81万吨后,高端产品的供给能力在增强。工厂在英国,直接供应欧洲客户,在欧盟对中国钛白粉征收反倾销税的背景下,本地生产绕开了关税壁垒。
这一欧洲本地化生产的逻辑,在东南亚正在被复制。9月24日,龙佰在马来西亚吉打州奠基20万吨/年钛白粉工厂,一期投资超10亿元,建设周期19个月。
作为全球钛白粉行业的龙头,龙佰集团在原材料持续上涨的周期内呈现出作为极强的定力,把成本底线兜住,把高端产品的供给能力提上去,把贸易壁垒的影响降下来。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。