11月3日,赢创发布了2026年第三季度财报,Q3销售额38.25亿欧元(约合人民币284.61亿元),同比增长13%;调整后EBITDA6.29亿欧元(约合人民币46.82亿元),同比增长40%。
就在几天前,赢创刚刚宣布决定不与巴斯夫进行收购谈判,坚持独立运营,此时的这份三季度报正是其向市场证明独立运营的底气。
01 主业经营利润大增与账面亏损
赢创前三季度累计实现销售额111.44亿欧元(约合人民币829.36亿元),同比增长4.5%;调整后EBITDA为17.34亿欧元(约合人民币129.05亿元),同比增长14%;调整后净利润7.84亿欧元,同比增长39%。
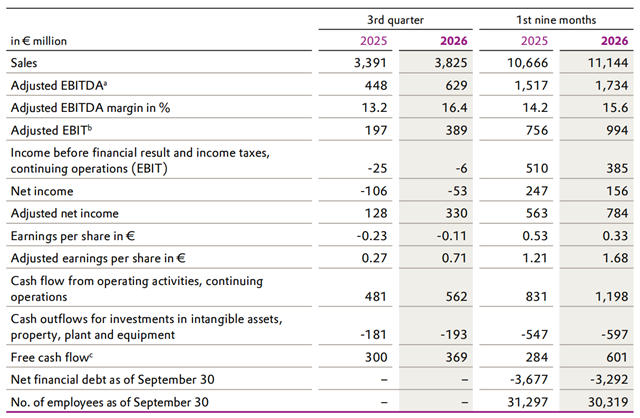
Q3单季,赢创实现销售额38.25亿欧元(约合人民币284.61亿元),同比增长13%;调整后EBITDA为6.29亿欧元(约合人民币46.82亿元),同比增长40%,利润率16.4%;调整后EBIT3.89亿欧元(约合人民币28.95亿元),同比增长97%;调整后净利润为3.30亿欧元(约合人民币24.56亿元)。
在第三季度38.25亿欧元的销售额中,价格贡献了10个百分点,销量仅贡献2个百分点。这直观表明,赢创本季度的收入增长,主要依靠提价。
IFRS口径下,公司Q3净利润为-0.53亿欧元。据赢创官方表示,公司在第三季度共计计提3.95亿欧元特殊拨备:其中3.13亿欧元是“Evonik Tailor Made”第二阶段的重组拨备(遣散费);剩余约0.82亿欧元为其他特殊项目,该项目内含Care、Organics业务资产减值2.64亿欧元,同时Animal Nutrition板块资产增值1.87亿欧元,正负相抵后形成净影响。调整后数据剔除了这类一次性项目,能够准确反映主业持续经营结果。
基于此,赢创维持全年指引,明确预计调整后EBITDA将落在20亿—22亿欧元区间的上半部分;ROCE指引上调至超过8%(2025年为6.1%)。
02 涂料相关业务态势积极
赢创的业务主要划分为先进技术、定制化解决方案和基础设施三大板块,其中,定制化解决方案板块含有涂料上游助剂业务,直接面向涂料企业。
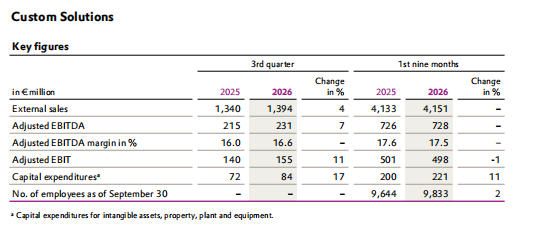
第三季度,定制化解决方案板块外部销售额同比增长4%至13.94亿欧元,调整后EBITDA同比增长7%至2.31亿欧元。财报明确指出,添加剂业务中,涂料行业相关产品和油品添加剂的市场需求呈现积极趋势,带动了销售价格的上行。
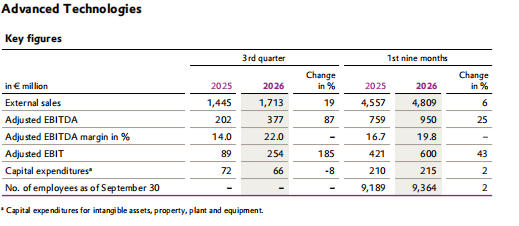
此外,先进技术板块成为本期最大亮点。得益于动物营养业务(必需氨基酸量价齐升)和有机化学业务(交联剂需求向好),该板块Q3销售额达17.13亿欧元,同比增长19%;调整后EBITDA更是同比大增87%至3.77亿欧元,利润率从去年同期的14.0%大幅跃升至22.0%。
03 独立运营的底气
10月30日,赢创正式发布临时公告,选择独立运营,不与巴斯夫谈判。
赢创独立运营的底气,是实打实的财务底盘。2026年前三季度,赢创聚焦高壁垒特种化学品的战略正在兑现,有能力靠自己维持健康的现金流和资产负债表。
但独立运营同样有着必须承受的代价。3.13亿欧元的重组拨备直接影响了当期的IFRS利润,且这种成本节约要到2027至2029年才能逐步兑现。
正如赢创CFO Michael Rauch在新闻稿中所言:“更高的运营利润、更好的流动性和更低的债务,这是我们改善财务状况的方式。”
文章来源:中外涂料网
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。