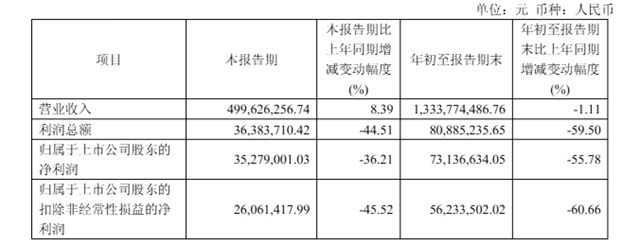
10月26日,麦加芯彩发布2026年三季报。这份成绩单呈现出明显的“增收不增利”特征:第三季度公司实现营业收入约5亿元,同比增长8.39%;但归属于上市公司股东的净利润为3527.9万元,同比下降36.21%。从前三季度整体来看,公司实现营业收入13.34亿元,同比下降1.11%;归母净利润7313.66万元,同比下降55.78%。营收基本持稳而利润大幅回撤,背后的原因值得细看。
1 利润下滑的五重因素:并非单一经营恶化
对于净利润的下滑,麦加芯彩给出了五个方面的解释,梳理来看,既有行业周期的拖累,也有公司主动投入带来的阶段性成本。
首要因素是海洋装备板块中集装箱涂料业务的毛利额同比大幅下降。作为公司传统优势领域,集装箱涂料的表现直接牵动整体盈利水平,毛利额的大幅收缩构成了利润下滑的主要压力源。其次,报告期内销售费用增加,但新业务的收入贡献存在滞后效应——这意味着公司正在为未来铺路,只是投入与产出之间存在时间差。
第三,珠海麦加7万吨产能项目于2025年6月末转固并于7月开始计提折旧,因此相较2025年前三季度,公司本期折旧增加。产能建设期的资本开支转化为固定成本,在收入尚未同步放量时对利润形成挤压。第四,2025年第四季度公司实施股权激励,本报告期存在股份支付,而上年同期不存在该等因素影响。第五,信用减值损失同比增加。五项因素叠加,构成了本期利润承压的完整图景。
2 产品结构:海洋装备仍是基本盘,新能源板块紧随其后
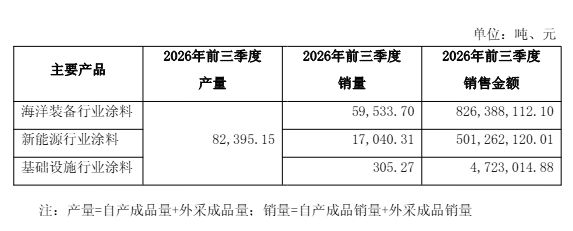
分产品来看,今年前三季度,麦加芯彩海洋装备行业涂料销量为59533.70吨,销售额为8.26亿元;新能源行业涂料销量为17040.31吨,销售额为5.01亿元;基础设施行业涂料销量为305.27吨,销售额为472.3万元。海洋装备板块以近六成销售额占比稳居基本盘,新能源板块则贡献了约5亿元的销售规模,两大板块构成了公司收入的绝对主力,基础设施板块体量尚小。
从战略布局看,麦加芯彩致力于开发、生产和销售应用于多个领域的环保型、高性能、特殊功能涂料产品,现有上海、南通、珠海三大生产基地,并在境内外设有营销网络,在香港及荷兰设有全资子公司。近年来,公司不断进入新的应用领域,包括船舶涂料、光伏涂层、储能涂料、电力设备涂料、数据中心涂料、海工涂料等,力争不断复制过去已经实现的国产替代成功经验,持续丰富应用领域。
3 船舶涂料获证:实质性进入新造船涂料领域
在三季报披露前夕,麦加芯彩于9月14日披露了关于船舶涂料认证工作进展情况的自愿性公告,这被视为公司中长期发展的重要节点。
公告显示,公司研发团队依托自主研发平台,针对海洋高盐雾、干湿交替、油舱介质侵蚀、货舱磨损、船体防污等复杂恶劣工况完成大量试验验证,从树脂体系、颜填料搭配到施工适配性形成完整技术积累,并于近日取得中国船级社(CCS)十余款船舶漆产品的认可证书,产品满足车间底漆、船用防锈漆、防污防锈体系(中期效型)、甲板漆、水线漆、船用货舱漆、船用油舱漆、船壳漆等多项国家标准。
本次认证的根本意义在于:公司可以实质性进入新造船涂料领域。公司方面表示,本次产品集中获证,是在中国船级社(CCS)认证体系下、在前次认证基础上针对新造船涂料业务的品种填平补齐、产品期效升级,更有利于公司在新造船涂料市场的客户开发,公司船舶涂料业务市场空间进一步打开。
自2023年11月7日上市以来,麦加芯彩已经逐步构建了“三大板块、十个应用领域”的产品矩阵,不断推进“工业涂料平台战略”的落地。根据公司发展战略,船舶涂料是公司发展重要领域之一。
结语:
短期利润的显著回撤,折射出集装箱涂料周期波动与新产能折旧、股权激励等阶段性成本的叠加效应;而船舶涂料十余款产品获CCS认可、实质性叩开新造船涂料市场大门,则为“工业涂料平台战略”补上了关键一块拼图。麦加芯彩能否将船舶涂料的准入优势转化为实实在在的收入贡献,将是检验其平台战略成色的下一个观察窗口。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。