作为紫外固化材料领域的重要企业,飞凯材料2026年三季报交出亮眼成绩单。对涂料行业来说,这份财报不只是上游材料商的经营成绩单,更是观察光固化涂料产业链景气度的一个窗口。
01
利润翻倍,先赢在“含金量”
先看最核心的三个数:前三季度营收26.54亿元,同比增长13.35%(日均营收约972万元);归母净利润4.17亿元,同比增长43.28%;扣非归母净利润4.07亿元,同比增长53.72%。利润增速远超营收增速,扣非增速又高于归母增速,说明这轮增长主要靠主营业务拉动,而非偶发性收益。前三季度非经常性损益仅约1017万元,占归母净利比重很低,业绩“含金量”比较扎实。
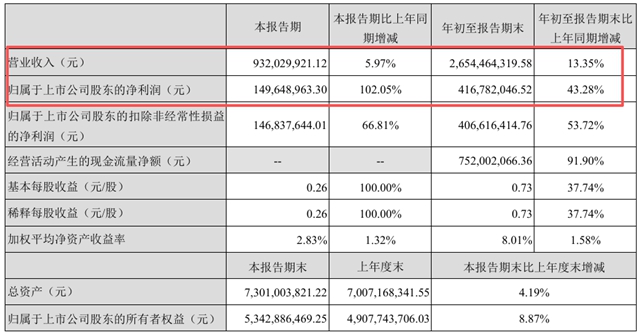
单季度看,Q3归母净利润1.50亿元,同比翻倍(+102.05%);扣非归母净利润1.47亿元,同比增长66.81%。Q3营收增速5.97%不算高,但利润弹性显著,说明盈利修复在加速。对涂料上游来说,这比单纯营收放量更有参考价值:不是靠铺量硬冲,而是靠盈利质量把利润做上去了。
但比利润数字更有分量的,是现金流。前三季度经营活动产生的现金流量净额达到7.52亿元,同比大增91.90%。对材料企业而言,现金流大幅改善往往意味着回款质量提升、产业链话语权增强。在涂料上游普遍面临账期压力的背景下,这个信号值得涂料企业认真掂量。
02
池州10亿基地落子,提前卡位光固化上游
业绩之外,飞凯材料在有机合成材料上的产能布局,对涂料产业链的意义更大。公司已审议通过在安徽东至经济开发区购置约300亩化工用地,投资新建池州生产基地,分期实施,总投资约10亿元,其中固定资产投资约8亿元。全资子公司池州飞凯新材料有限公司为实施主体,相关投资协议和土地出让合同已签署完成。
中外涂料网了解到,该项目分两期建设,主要生产医药中间体、新型光引发剂、光固化树脂及显示材料等,规划年产能约4万吨。项目全部建成达产后,预计可实现年产值18亿元以上。对涂料行业而言,“新型光引发剂”和“光固化树脂”是光固化涂料配方的核心原料,池州基地的落地意味着飞凯材料正在向上游材料平台化、规模化方向加码。
若池州项目顺利推进,有望增强光固化材料相关原料的供给能力,同时也可能加剧上游材料环节的竞争,涂料企业有必要重新评估供应商结构与成本空间。
03
上游材料竞争,拼的是“盈利修复+产能卡位”
飞凯材料业绩亮眼,核心驱动力来自产品结构优化与高景气赛道的同步放量。
2026年上半年,显示材料毛利率从2025年全年的39.42%跃升至46.85%,成本仅增0.58%而收入增长16.82%,收购捷恩智后实现全尺寸覆盖,大尺寸面板需求带动液晶材料收入增长约33%。紫外固化材料增速最快,AI数据中心拉动光纤涂覆材料增长近30%,汽车内饰件涂料新客户拓展带来近28%的增量。经营现金流同比翻倍,盈利质量与主业造血能力同步改善。
飞凯材料这份三季报给涂料上游传递的核心信息是:头部材料企业正在“盈利修复”与“产能卡位”两条线上同时发力。毛利率回升、现金流大增,说明成本控制和回款管理在改善;池州10亿基地则意味着光固化材料上游的产能竞争可能进一步升温。
对涂料企业而言,上游材料价格、供应稳定性和新产品迭代节奏值得持续跟踪;对材料企业而言,扩产周期中如何平衡资本开支与产能消化,仍是关键考题。三季报开了个好头,池州项目能否如期转化为涂料产业链的供给优势,还需时间验证。
文章来源:
责任编辑:
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。