钛白粉行业还在“底部熬周期”的时候,钛能化学先交出了一份令人侧目的三季报。
10月20日盘后,钛能化学(002145.SZ)披露2026年第三季度报告:单季营收22.06亿元,同比增长10.53%;归母净利润1.54亿元,同比大增171.70%;扣非净利润1.59亿元,同比飙升203.36%。
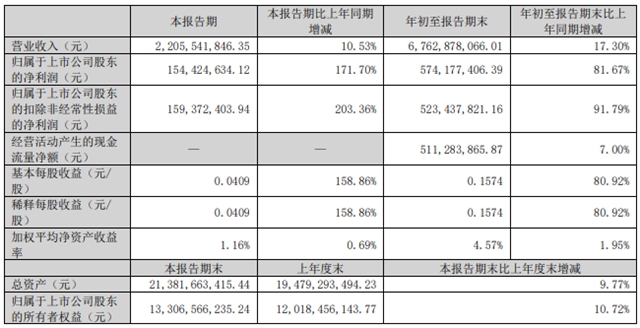
把时间轴拉到前三季度,营收67.63亿元、同比增长17.30%,归母净利润5.74亿元、同比增长81.67%,扣非净利润5.23亿元、同比增长91.79%——前三季度赚的,已经超过了公司2025年全年的3.57亿元。
先看利润表最直接的变化,前三季度,钛能化学营业成本55.90亿元,上年同期49.01亿元;营业收入67.63亿元,上年同期57.65亿元。收入增量约9.98亿元,成本增量约6.89亿元,收入增量大于成本增量,毛利额同比扩大。
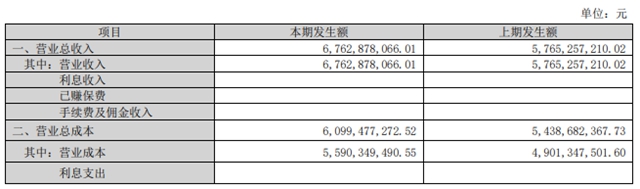
费用端,管理费用从上年同期的3.61亿元降至2.69亿元。财务费用2218.87万元,上年同期为-5187.67万元,财报列示的变动原因是“报告期汇兑净收益减少及利息收入减少”,这一项对利润形成了一定拖累。
收入只涨了不到两成,扣非利润却翻了近一倍。钛能化学的利润来源,正在从主业之外悄悄长出来。
从此前披露的2026半年报结构看,传统钛白粉收入31.63亿元、占比69.41%,但毛利率只有7.66%;新能源材料类收入3.49亿元,同比增长172.82%,毛利率15.55%,较上年同期提升20.77个百分点,收入占比从3.40%提升至7.67%。钛白粉还是现金牛,但赚钱的边际增量越来越多地来自磷酸铁。
这条业务的底层,是钛能化学跑通的“硫—磷—铁—钛—锂”循环链。公司把钛白粉生产过程中的副产物硫酸亚铁、稀硫酸资源化——硫酸亚铁直接作为电池级磷酸铁的核心铁源,黄磷尾气用于发电供热,自有磷矿提供磷源。在传统模式下是环保负担的副产物,在循环体系里变成了新能源材料的起点。
前九个月里,公司把这条链继续往下钉。
8月董事会通过两项关键决议:对控股子公司贵州中合磷化增资2.6亿元,建设年产40万吨钛白粉及140万吨七水硫酸亚铁项目(总投资约55.38亿元);由全资子公司白银新材料实施年产60万吨磷酸铁(磷酸铁锂/磷酸铁钠前驱体)项目,一期40万吨、二期20万吨,总投资预计54.62亿元。
9月再对白银新材料现金增资30亿元,注册资本从15.8亿元增至45.8亿元,专门保障60万吨项目落地。白银新材料目前已有10万吨/年磷酸铁在产,从10万吨到70万吨(含规划),是量级跳升,也是转型从验证期进入放量期的信号。
在成本端承压、主业增速有限的情况下,钛能化学作为强周期行业里的供应商,没有选择坐以待毙,而是主动出击寻求新的机遇,成本结构和抗风险能力正在分化。当副产物能被转化成新能源材料、当磷源铁源自给,周期底部的存活能力和供应稳定性,会比只专注钛白粉一项业务强。
文章来源:中外涂料网
责任编辑:李德胜
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。