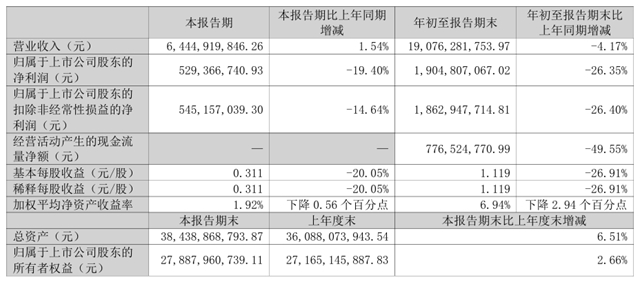
北新建材10月22日披露2026年三季报。在涂料建材行业需求仍处调整期的背景下,公司前三季度实现营业收入190.76亿元,同比下降4.17%;归母净利润19.05亿元,同比下降26.35%;扣非净利润18.63亿元,同比下降26.40%。短期利润承压,但第三季度营收同比转正、经营现金流保持为正、货币资金较年初明显增长,显示出建材龙头在行业波动中的经营韧性与财务稳健性。
01
Q3营收同比转正,主业基本盘显现韧性
从行业视角看,涂料建材与房地产竣工、城市更新、旧改及绿色低碳需求紧密相关。前三季度公司营收小幅下降,反映行业需求端仍有压力;但单季度数据显示,第三季度营收64.45亿元,同比增长1.54%,归母净利润5.29亿元,同比下降19.40%。
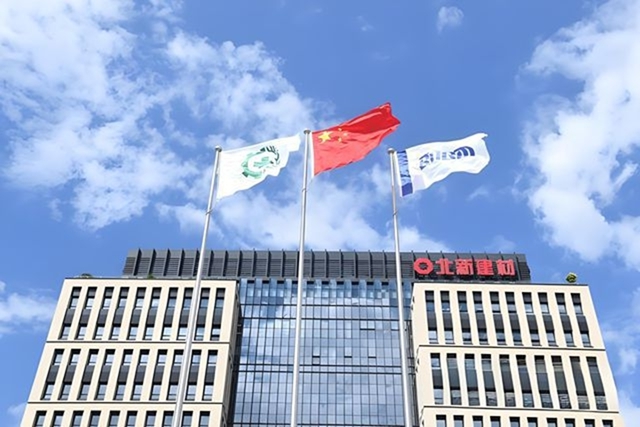
北新建材是中国建材集团旗下绿色建筑新材料平台,1979年成立、1997年上市。以石膏板、防水、涂料为核心,石膏板产能超35亿平方米,为全球最大石膏板龙骨集团;防水居全国前三,北新嘉宝莉居建筑涂料第三。
在收入端,Q3同比转正是一个积极信号,说明公司渠道、品牌和产品力仍具备支撑,主业基本盘保持稳定。这一判断与公司8月21日半年度业绩说明会披露的经营思路相互印证:石膏板业务将通过深化内部协同、持续优化产能布局、加速渠道转型、坚持创新驱动等方式对冲行业下行压力,坚持量价平衡,夯实长期发展护城河。利润下滑则与收入下降、其他收益减少及营业外支出增加等因素有关:前三季度其他收益0.92亿元,同比下降36.16%,主要因先进制造业增值税加计抵减及政府补助同比减少;营业外支出0.57亿元,同比增长818.18%,主要因老旧小区综合整治改造项目支出及捐赠支出增加。后者虽短期影响利润,但也从侧面反映公司在城市更新和旧改领域的参与度提升。
涂料业务方面,公司在半年度业绩说明会上明确,零售端将发力艺术漆、仿石漆等产品,持续调整产品结构,丰富产品矩阵,推动渠道下沉和家装市场开拓,稳固良好发展态势。这与三季报中涂料业务的结构性支撑形成呼应。
02
现金流保持为正,研发投入蓄力结构升级
现金流与资产结构是本期财报亮点。前三季度经营活动现金流净额7.77亿元,虽同比下降49.55%,但仍保持为正;货币资金23.23亿元,较年初增长58.78%,主要因销售回款及赎回部分理财产品。在建材行业工程渠道账期普遍较长的环境下,公司实施额度加账期的年度授信销售政策,应收账款较年初增长162.48%至61.43亿元。短期看,应收上升会占用营运资金,需持续跟踪回款;但从客户与渠道角度看,主动授信有助于巩固优质工程客户、提升市场份额,是行业竞争中的常见策略。
研发与费用结构体现“有保有压”。前三季度研发费用8.08亿元,继续保持8亿元级高强度投入,为石膏板主业及涂料等“两翼”产品的环保化、功能化升级提供支撑。在涂料建材行业竞争加剧、产品升级加速的背景下,持续研发投入有利于公司把握绿色建材、城市更新和重涂市场的中长期机会。
整体来看,北新建材三季报呈现“短期利润承压、经营韧性仍在”的特征。Q3营收同比转正、经营现金流为正、货币资金增长、资产负债率较低,构成基本面支撑;应收账款上升和利润下滑则需要持续观察。公司下半年将围绕战略落地、价值经营、创新驱动持续发力,推动“一体两翼”提质升级、“全球布局”提速扩面,深化“三精管理”,加快多维创新和数智转型。从涂料建材行业角度,需求恢复仍需时间,但城市更新、旧改、绿色低碳和产品升级方向明确,龙头企业的结构优化仍值得期待。
文章来源:
责任编辑:
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。