在涂料行业普遍讨论存量竞争、原材料波动和回款压力的当下,陕西华秦科技实业股份有限公司(证券代码:688281,下称“华秦科技”)2026年第三季度报告提供了一个不同样本:高端特种功能材料仍在扩张,但增长并非没有代价。
01
营收继续快跑:Q3增长38.80%
报告显示,2026年前三季度,华秦科技实现营业收入11.30亿元,同比增长40.94%;其中第三季度营业收入3.96亿元,同比增长38.80%。公司解释,营业收入大幅增长主要得益于母公司核心业务稳步发展,同时各子公司产能有序释放,整体产品交付效率、市场供货能力较上年同期显著提升。
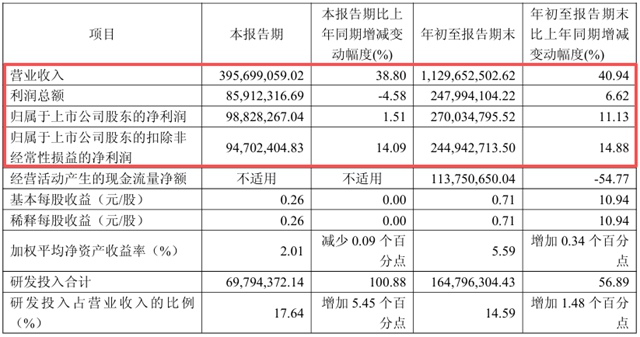
这组数据对涂料行业的意义在于:当传统涂料需求更多受地产、基建和消费景气度影响时,高端特种涂层材料的增长逻辑更接近装备制造、国产替代和材料升级。华秦科技的收入曲线,反映的不是“卖更多桶漆”,而是高壁垒材料在重点应用场景中的放量。
02
利润与现金流承压:研发翻倍、备货加大
营收高增之下,利润表现却不算轻松。前三季度,公司归母净利润2.70亿元,同比增长11.13%;扣非净利润2.45亿元,同比增长14.88%。但单看第三季度,归母净利润0.99亿元,同比仅增长1.51%;利润总额0.86亿元,同比下降4.58%。
利润增速与营收增速之间的剪刀差,来自几个关键因素。前三季度营业成本6.08亿元,同比增长45.12%,高于营收增速;按营业收入和营业成本粗略计算,毛利率约46.1%,较上年同期约47.7%下降约1.5个百分点。公司提到,子公司产线处于产能爬坡阶段,规模效应尚未充分显现,产品单位成本处于较高水平。
研发投入也在加码。前三季度研发费用1.65亿元,同比增长56.89%;第三季度研发费用6,979.44万元,同比大增100.88%,研发投入占营业收入比例达到17.64%,同比增加5.45个百分点。公司解释,一方面持续加大研发投入,子公司研发体系健全、团队扩大、在研项目增加;另一方面,母公司实施限制性股票激励计划并确认股份支付费用,也推高了研发费用。
更值得涂料企业警惕的是现金流。前三季度经营活动现金流净额1.14亿元,同比下降54.77%。原材料涨价下,公司加大战略性采购,销售收现却有所下降。截至9月末,应收账款12.51亿元,较年初增长51.68%;存货3.73亿元,增长36.49%。订单和备货在增加,回款和营运资金压力也在上升。
03
不只卖材料,约8182万延伸结构件布局
三季报还披露了一笔值得涂料行业关注的并购:控股子公司上海瑞华晟新材料有限公司增发注册资本409.09万元,对应交易价格8181.80万元,战略收购成都成维精密机械制造有限公司持有的遵义成维复合材料科技有限公司100%股份。
遵义成维主要从事陶瓷基复合材料结构件的研制和生产。收购完成后,其作为上海瑞华晟全资子公司,将承担上海瑞华晟“航空发动机用陶瓷基复合材料及其结构件研发与产业化项目”的部分生产职能,并成为上海瑞华晟在贵州地区的生产与维保中心。
这一步的行业含义很直接:高端材料企业不再满足于只卖“材料”,而是向结构件、生产制造和维保服务延伸。对特种涂层和防护材料企业而言,单一配方产品的竞争壁垒有限,谁能把材料、工艺、结构件和全生命周期服务打通,谁更可能获得客户黏性和规模协同。
华秦科技这份三季报展现成长型材料企业的阶段性特征:收入与研发双增,利润和现金流短期承压,主要源于产能爬坡、股份支付和战略备货。随着产能释放、规模效应显现及回款改善,高增长有望更趋均衡,高端特种材料需求逻辑仍具韧性。
文章来源:
责任编辑:
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。