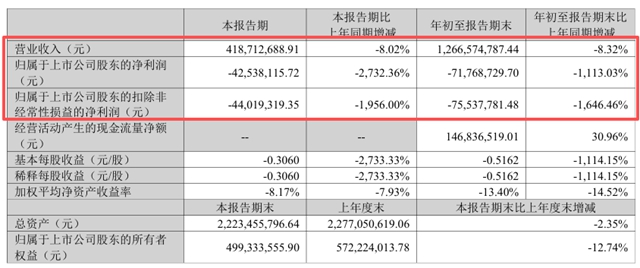
10月27日,水性丙烯酸乳液头部企业保立佳(301037.SZ)交出2026年三季报。数据显示,公司前三季度营收12.67亿元,同比下降8.32%;归母净利润由上年同期盈利708.46万元转为亏损7176.87万元,同比下滑1113.03%;扣非归母净利润亏损7553.78万元。
01
量价双杀:乳液端寒意传至涂料产业链
乳液是水性涂料的关键成膜物,常被视作涂料产品的“骨架”之一,下游覆盖建筑涂料、防水涂料、胶粘剂等。保立佳在三季报中将业绩转亏的主因归结为“产品销量和产品售价较上年同期下降”。这句话背后,是涂料上游正在经历的“量价双杀”:需求不足导致销量承压,行业竞争又让售价难守,企业盈利空间被两头挤压。
从单季度看,压力更加直观。第三季度保立佳营收4.19亿元,同比下降8.02%;归母净利润亏损4253.81万元。
不过,三季报并非全是寒意。保立佳前三季度经营活动产生的现金流量净额为1.47亿元,同比增长30.96%,公司称主要系加强应收账款回款管理。在利润表承压的同时,现金流表改善,说明企业在价格战环境下开始更重视回款质量。对涂料产业链而言,这也是一个提醒:行业低谷期,现金流比账面利润更能体现经营韧性。
02
逆周期布子:东南亚产能能否成解药?
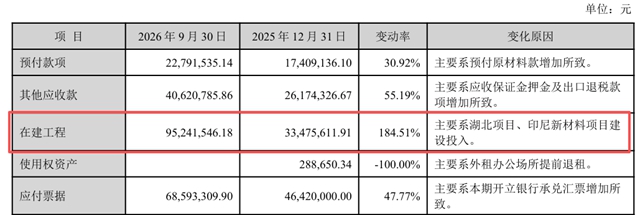
更大的看点在于产能和全球化布局。三季报显示,保立佳在建工程较上年末大增184.51%,主要系湖北项目、印尼新材料项目建设投入;子公司越南同奈工厂已建成并开始试生产。公司在9月16日举行的2026年上海辖区上市公司集体接待日暨中报业绩说明会上表示,面对行业周期压力,公司坚持稳中求进、以进促稳、质效并举,主动优化经营策略、调整产品结构、深耕核心市场、拓展新兴领域。
公司称,2026年上半年已构建“国内五大基地全域覆盖+东南亚本地化生产”的产能格局,在成本管控、订单响应时效、跨区域保供能力等维度形成竞争壁垒;依托马来西亚自有海外生产基地,实现东南亚区域本地化生产与就近配送,降低跨区域物流成本,提升对东南亚终端客户的订单响应效率。同时,公司深耕印尼、越南等重点市场,通过全资子公司开展属地化经营,搭建本地化销售与技术服务体系,2026年上半年海外营收实现稳步增长。
从涂料行业视角看,保立佳的逆周期布局逻辑并不难理解:国内建筑涂料需求承压,单一市场波动加大,乳液企业必须通过海外本地化产能靠近客户、降低物流成本,并绑定全球头部涂料厂商。越南同奈工厂试产、印尼项目推进、马来西亚基地支撑,构成了其“东南亚本地化供应”的关键棋子。若后续产能爬坡顺利,这种“国内基地+海外本地化”的组合,可能成为涂料上游企业穿越周期的一种样本。
但短期挑战同样明显。产能扩张带来折旧、运营和海外管理成本,海外市场拓展也需要时间;在三季报仍处亏损的背景下,全球化产能能否尽快转化为盈利修复,仍需观察。
对涂料产业链而言,保立佳的三季报是一面镜子:需求寒意已经传到上游,价格战没有赢家;而现金流改善和海外供应链落地,则是寒冬里为数不多的暖色。乳液龙头的全球化突围能否奏效,将给国内涂料上游企业提供一个重要参照。
文章来源:
责任编辑:
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。