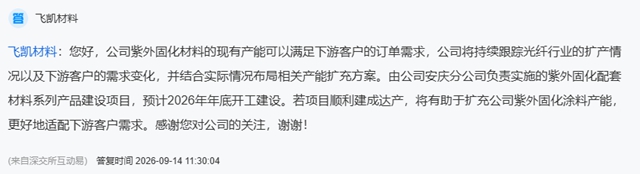
9月14日,中外涂料网获悉,飞凯材料在互动平台披露最新产能规划与发展布局。目前公司紫外固化材料现有产能可充分满足下游订单需求,企业将持续跟踪光纤行业扩产节奏与下游需求变化,动态调整产能扩充方案。其中,由公司安庆分公司实施的紫外固化配套材料系列产品建设项目,预计2026年年底开工建设。项目建成达产后,将有效扩充公司紫外固化涂料产能,更好地匹配下游客户的市场需求。
一、产能布局持续加码,安庆新项目年底启动建设
作为国内领先的材料科技上市企业,飞凯材料业务布局覆盖面广,核心产品线囊括半导体材料、显示材料、紫外固化材料三大核心板块,产品广泛赋能半导体、屏幕显示、光通信等高端高科技产业,是国内高新技术领域关键配套材料的重要供应商。
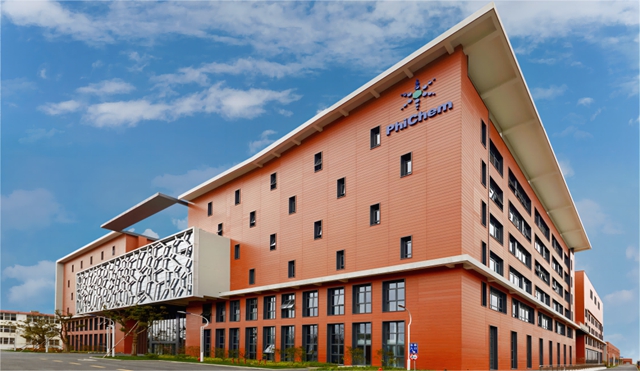
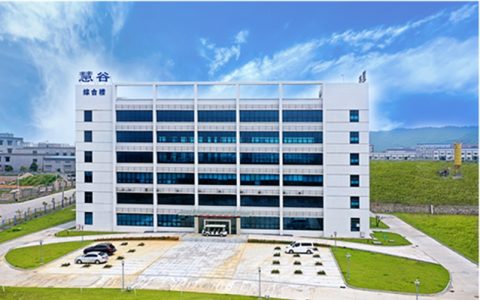
安庆飞凯新材料有限公司是飞凯材料全资控股的核心生产子公司,坐落于安徽省安庆市高新技术开发区,厂区总占地面积约373亩,项目总投资近14.5亿元人民币,承载着公司核心产品的生产、研发与迭代重任,是企业至关重要的产业化生产基地。
经过长期深耕发展,安庆飞凯已形成六大类、数十个牌号的特色产品体系,涵盖紫外固化光纤光缆涂覆材料、特种丙烯酸合成树脂、紫外固化光刻胶、特种电子化学品、医药中间体、液晶屏幕显示材料等核心产品,所有核心产品均依托自主知识产权打造,技术壁垒扎实,行业影响力突出。
二、上半年业绩亮眼,紫外固化材料板块增速领跑主业
中外涂料网注意到,2026年上半年,飞凯材料整体经营业绩实现稳健高质量增长,营收利润双双攀升,发展势头十分强劲。财报数据显示,公司当期实现营业收入17.22亿元,同比增长17.79%;归母净利润达2.67亿元,同比增长23.20%;扣非归母净利润2.60亿元,同比大幅增长47.19%,盈利质量实现显著提升。
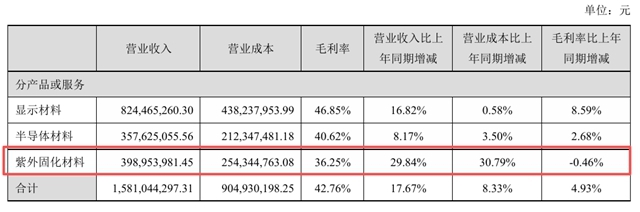
在公司三大核心主业中,紫外固化材料板块表现尤为亮眼,成为企业业绩增长的核心驱动力。上半年该板块实现营业收入3.99亿元,同比增长29.84%,增速位居三大主业首位。同时,板块整体毛利率稳定维持在36.25%的高位水平,充分彰显出紫外固化材料业务扎实的盈利韧性与核心竞争优势。
本轮业务高速增长,深度受益于下游光通信产业链的整体景气复苏。2026年上半年,人工智能数据中心基础设施持续扩张,直接拉动国内光纤材料市场需求快速攀升。飞凯材料主营的光纤光缆涂覆材料,是通信光纤生产制造不可或缺的关键保护材料,深度绑定光通信产业链,精准把握行业增长红利,当期相关业务营业收入同比增长近30%,与行业发展节奏高度契合。
面对特种光纤市场的爆发式增长态势,飞凯材料凭借长期技术积淀实现产品升级迭代,前瞻性布局空芯光纤、低折射率光纤涂覆树脂、耐高温光纤涂覆树脂等一系列高端特种产品,顺利完成从传统标准涂覆产品到高端特种定制产品的跨越式升级,进一步拓宽了光通信材料领域的市场版图。
三、跨界开拓新赛道,汽车涂料业务实现高效突破
依托紫外固化材料领域多年积累的成熟技术平台与研发经验,飞凯材料成功突破业务边界,顺利切入高附加值的汽车涂料市场,构建起全新的业绩增长曲线。历经十余年持续深耕与技术打磨,公司已搭建起汽车全场景涂料产品体系,可全面覆盖汽车内外饰及车身涂装各类应用场景,核心产品包含准分子肤感涂料、PVD涂层、双固化钢琴黑面漆、PU色漆及电镀银面漆等多个高端品种,产品体系完善、技术品类丰富。
凭借优质的产品品质、突出的技术创新性与稳定的供货能力,2026年上半年飞凯材料汽车产业链客户拓展工作成效显著,市场渗透率持续提升。当期汽车内饰件涂料营业收入同比增长近28%,增长态势稳健。同时,公司汽车涂料产品获得行业主流车企的广泛认可,成功打入大众、奇瑞、比亚迪、吉利、现代、上汽、小米、理想等多家头部合资企业及新能源车企的供应链体系,品牌影响力与市场竞争力持续攀升。
长远来看,随着安庆分公司紫外固化配套材料系列产品建设项目落地推进、顺利投产,飞凯材料将进一步补齐涂料涂层领域的产能短板,扩充高端产品供给能力,持续巩固光通信材料主业优势、放大汽车涂料新赛道增长势能,整体市场竞争力与行业话语权将实现稳步提升。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。