2026年10月6日,RPM公布了截至2026年8月31日的2027财年第一季度财务业绩。在全球原材料通胀持续、部分终端市场承压的背景下,这家涂料巨头交出了一份颇具分量的成绩单:第一季度销售额创纪录,达22.2亿美元(约合人民币148.8亿元),同比增长4.8%;净利润为2.564亿美元(约合人民币17.2亿元),同比增长12.6%;创纪录的调整后摊薄每股收益为1.98美元,同比增长5.3%;创纪录的调整后EBITDA为4.055亿美元,同比增长4.5%。多项核心指标刷新历史同期高点,显示出公司在复杂经营环境中的盈利韧性与执行效率。
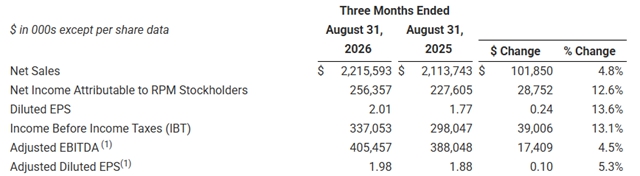
1
逆风中的创纪录开局:销售额与盈利能力双线跃升
RPM董事长兼首席执行官Frank C. Sullivan在评价本季度表现时表示:“第一季度充分展现了我们员工的韧性和商业模式的韧性,我们再次实现了创纪录的销售额和调整后EBITDA。高性能涂料集团(PCG)和消费者集团(Consumer Group)的稳健有机增长,以及对制造、采购和SG&A效率的关注,帮助我们克服了多重挑战,包括原材料通胀以及建筑产品集团(CPG)的暂时放缓。这一创纪录的盈利能力,加上营运资本效率的改善,也使我们再次实现了强劲的经营现金流,我们正将其用于投资增长机会,并通过股息和股票回购回报股东。”
从增长结构来看,本季度销售额的提升并非依赖单一引擎。财报显示,销售额包括3.1%的有机增长、1.6%的收购净剥离增长,以及0.1%的外汇折算顺风。这意味着,在收购贡献之外,公司自身业务的内生增长仍占据主导地位,而有机增长中又包含了为抵消通胀而进行的定价措施。高性能涂料集团和消费者集团的稳健有机增长,构成了本季度收入创纪录的核心支撑。
值得注意的是,自2026年6月1日起,RPM调整了组织结构,将拉丁美洲的某些业务归入高性能涂料集团管理和报告。这些业务年收入约为1.43亿美元,此前隶属于建筑产品集团和消费者集团。从2027财年第一季度开始,业绩均按更新后的结构列报,包括当前和可比前期。RPM表示,这些变化对合并业绩没有影响。这一组织调整虽不改变合并报表结果,但意味着此后各分部的增长叙事将在新的管理框架下展开,高性能涂料集团的业务边界与增长责任进一步扩大。
2
增长的结构性来源:新兴市场领跑,高性能涂料与消费者集团双轮驱动
从地区表现来看,本季度的增长图谱呈现出鲜明的结构性特征。所有新兴市场地区均实现了超过20%的收入增长,这一表现得益于高性能建筑和基础设施项目对工程解决方案的强劲需求,以及RPM“平台”模式的持续扩展。该模式利用共享的区域资源来加速增长并提高效率,正在成为公司在新兴市场实现规模化扩张的重要组织工具。
北美增长由高性能涂料集团和消费者集团改善推动,表明公司在本土核心市场的基本面仍在修复与强化。欧洲增长则由收购推动,反映出RPM通过外延并购补充区域能力的策略仍在延续。整体而言,新兴市场的强劲需求、北美的分部改善以及欧洲的收购贡献,共同构成了本季度收入增长的地区拼图。
在盈利层面,调整后EBITDA增至创纪录水平,得益于销售额增长和MAP运营改善举措,包括SG&A优化。MAP举措作为公司持续推动的运营改善计划,在本季度继续释放效益。与此同时,医疗保健费用低于上年同期,得益于降低处方药成本的采购努力。这些收益足以抵消更高的原材料通胀、一家正在接受关闭审查的小型欧洲企业的保修费用,以及一名客户破产带来的坏账费用。换言之,本季度的盈利能力提升并非因为外部环境变得轻松,而是因为公司在成本端和运营端挖掘出了足够的对冲力量,将多重不利因素消化在损益表之内。
创纪录的调整后摊薄每股收益主要得益于调整后EBITDA的改善。这一传导路径清晰而直接:运营效率提升带动EBITDA增长,进而推动每股收益创下新高。在现金流和财务状况方面,2027财年前三个月,RPM经营活动提供的现金为2.639亿美元,上年同期为2.375亿美元,增长得益于营运资本效率改善。资本支出为5850万美元,上年同期为6250万美元。公司通过现金股息和股票回购向股东返还9050万美元,同比增长10.2%。经营现金流的强劲增长与资本支出的适度收缩并行,使得公司在投资增长机会的同时,仍能加大对股东的回报力度。
3
展望:第二季度趋势延续,全年展望锚定中个位数增长
对于下一阶段的经营走势,Sullivan给出了明确的判断:“预计第二季度分部趋势将与第一季度相似,高性能涂料集团将引领增长,受益于其扩展Platform新兴市场运营模式的成功以及良好的终端市场需求。预计消费者集团将继续企稳,而建筑产品集团需求仍然疲软。MAP收益和销售价格上调将有助于抵消更高通胀和new facilities启动成本带来的毛利率压力。在下半年,我们预计将受益于MAP运营改善和价格上调的持续实施,以抵消持续通胀和更具挑战性的同比基数。我们还预计建筑产品集团将在年底前恢复正有机增长。”
这一表述勾勒出公司对短期与中期节奏的基本预判:高性能涂料集团继续充当增长引擎,消费者集团处于企稳通道,建筑产品集团则仍需经历一段需求疲软期,但有望在年底前重回正有机增长。MAP收益与价格上调被反复提及,表明公司应对通胀与成本压力的核心工具仍是运营改善与定价传导的组合。
公司对2027财年第二季度的展望为:合并销售额较上年同期业绩增长低至中个位数;建筑产品集团销售额较上年同期业绩增长低个位数;高性能涂料集团销售额较上年同期业绩增长中至高个位数;消费者集团销售额较上年同期业绩增长低至中个位数;合并调整后EBITDA较上年同期业绩增长低至中个位数。公司对2027财年的展望为:合并销售额较上年创纪录业绩增长中个位数,此前展望为增长3%至7%;合并调整后EBITDA较上年创纪录业绩增长中个位数,此前展望为增长5%至10%。
全年销售额展望从此前的3%至7%收窄至中个位数,EBITDA展望从5%至10%收窄至中个位数。这一调整并非方向性转向,而是对增长区间的进一步锚定。在原材料通胀、建筑产品集团暂时放缓、客户破产与保修费用等多重扰动仍存的背景下,RPM选择以更为收敛的指引区间来匹配当前可见度,同时维持对全年增长方向的正面判断。
结语:
RPM的2027财年第一季度,是一份在逆风中依靠运营改善与定价能力实现创纪录盈利的财报。销售额与调整后EBITDA双创新高,经营现金流同步改善,股东回报继续加码,而这一切发生在原材料通胀、建筑产品集团放缓、坏账与保修费用等多重压力之下。展望全年,公司以中个位数的收入与EBITDA增长指引,表达了对MAP举措、价格上调与新兴市场平台模式持续释放效益的信心。在需求分化与成本扰动并存的周期中,RPM正在用效率与执行,将“韧性”从一个形容词变成可量化的财务结果。
文章来源:中外涂料网
责任编辑:李德胜
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。