2026年过半,中国涂料行业交出了一份分化剧烈的半年成绩单。房地产链的持续探底,仍在部分涂料企业的报表上留下深深的冻痕;而另一边,工业涂料、汽车涂料、出海业务悄然涌动,成为少数企业逆势增长的生命线。
从已披露的半年报来看,行业关键词不再是“规模扩张”,而是“盈利质量”“现金流”和“结构转型”。增收不增利、增利不增现金,成为不少涂料企业的真实写照。中外涂料网以已披露半年报的19家国内上市涂料及产业链相关企业为样本,从龙头表现、高增长赛道、承压企业和行业趋势四个维度展开分析。
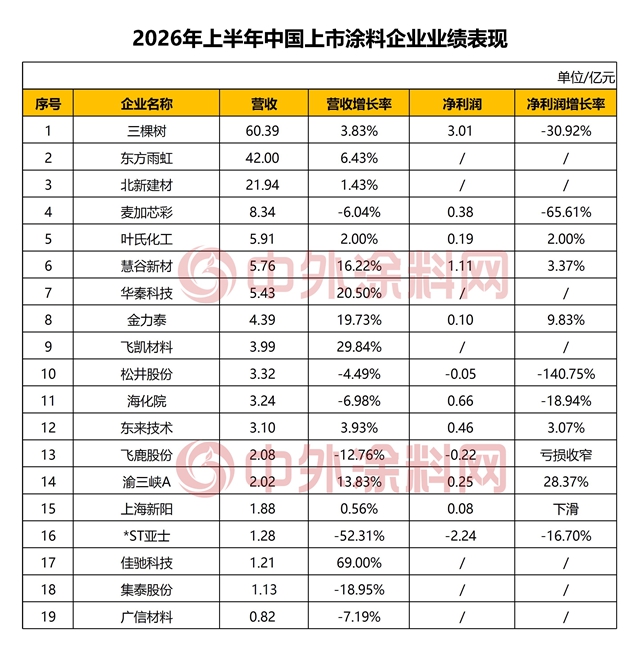
说明:1、上述企业数据来源于财报或公告,营业收入和净利润单位为“亿元”;2、北新建材营业收入为涂料建材业务数据,东方雨虹、叶氏化工、佳驰科技、广信材料、上海新阳、集泰股份营业收入为涂料业务数据;3、飞凯材料营业收入为紫外固化材料板块数据;4、华秦科技营收数据为本部“特种功能材料产品及服务”收入数据;5、叶氏化工数据按汇率折算为人民币;6、“/”代表数据未披露。
01
龙头涂企:结构优化与整合显效并行
2026年上半年,三棵树实现营收60.39亿元、归母净利润3.01亿元。零售业务占比超50%,终端网点超十万家;“马上住”焕新社区店超5000家,位列中国涂料焕新品牌市场规模第一。仿石漆销量全球第一,艺术漆全国销量第一。工程业务向小B场景转型,工业涂料与汽车漆提速布局,结构优化成效持续显现。
北新建材涂料板块同样稳健,整合协同效应逐步释放。上半年涂料建材分部营收21.94亿元,同比增长1.43%,建筑与工业涂料销量同步增长。建筑涂料聚焦仿石漆、艺术涂料等高附加值赛道,工业涂料深耕船舶、汽车、风电等领域。子公司北新嘉宝莉营收18.27亿元、净利润1.89亿元,成为坚实支柱。
东方雨虹上半年营收148.67亿元,同比增长9.57%;归母净利润6.13亿元,同比增长8.67%;扣非净利润5.76亿元,同比增长13.59%。分业务看,防水卷材营收57.65亿元,同比增长4.56%;涂料营收42.00亿元,同比增长6.43%;砂浆粉料营收20.81亿元,同比增长4.26%。公司聚焦防水、砂粉双主业,砂粉已成为第二增长曲线。其启示在于:告别单一地产工程依赖,将渠道、品类与海外市场协同发力,方能增强经营韧性。
02
汽车涂料:上半年最亮眼的增长赛道
汽车涂料是上半年最亮眼的赛道之一,修补漆与乘用车双线爆发。东来技术汽车售后修补涂料营收1.56亿元,同比增长23.85%,占主营业务收入50.75%,成为核心增长引擎。
松井股份整体承压,但乘用车领域营收1.3587亿元,同比增长38.88%,成为结构性亮点。金力泰牢牢把握新能源汽车产业扩张、涂料国产替代及整车出海的多重战略机遇,营收4.39亿元,同比增长19.73%,阴极电泳涂料和面漆双双增长。汽车涂料的高增长,背后是新能源车放量、国产替代加速和整车出海三重红利。
03
工业与特种功能涂料:第二曲线加速成型
工业涂料和特种功能材料同样表现不俗。渝三峡A归母净利润2466.03万元,同比增长28.37%,锚定“工业涂层技术方案提供商”转型方向,以“涂料+新材料”双轮驱动推动量质齐升。广信材料高性能特种功能涂料营业收入同比增长396.71%,收获客户订单与验证等多方面突破,但该业务基数较小,绝对体量有限。
特种功能材料领域,华秦科技本部特种功能材料产品及服务在2026年上半年实现收入约5.43亿元,同比增长 20.50%。作为特种功能材料供应商,华秦科技的增长更多来自军工装备、航空发动机等特种需求,与民用建筑涂料的地产周期形成鲜明反差。
飞凯材料营收17.22亿元,同比增长17.79%,扣非净利润同比增长47.19%。慧谷新材营收5.76亿元,同比增长16.22%,经营现金流净额同比增长42.65%。叶氏化工涂料业务销量虽减少8.0%,但毛利率提升至29.9%,加速“去地产化”,转向毛利率更高的工业涂料。这条规律很明确:与其在地产工程红海里卷价格,不如去工业涂料里找利润。
04
承压企业:新赛道并非都赚钱,分化仍在继续
并不是所有新赛道都立刻赚钱。集泰股份上半年营收4.84亿元,同比下降9.13%,归母净利润亏损1366.7万元,亏损和现金流压力同时扩大。佳驰科技营收2.61亿元,同比下降6.5%,归母净利润同比下降40.91%,主要受订单释放放缓、信用减值损失增加和折旧研发费用上升影响。飞鹿股份营收2.08亿元,同比下降12.76%,亏损收窄但仍在失血。
地产链的冲击在部分企业身上尤为猛烈。*ST亚士上半年营收1.284亿元,同比大跌52.31%;归母净亏损2.236亿元,较上年同期进一步扩大。这说明,工程建筑涂料仍在探底,价格竞争和成本压力尚未完全缓解。
05
结语
涂料行业资深观察员赵宇分析指出,这份19家上市涂企半年报扫描,本质上是一份行业“分化加速”的确认书。房地产链持续探底,正把涂料行业从“周期成长”推向“结构博弈”——靠工程集采冲规模的时代已经终结,市场定价的核心变量转向现金流质量、赛道卡位与转型节奏。
龙头企业的应对最具标本意义。三棵树零售占比过半、终端网点密集,仿石漆与艺术漆销量双双登顶;北新建材涂料板块整合协同效应释放,北新嘉宝莉成为坚实支柱;东方雨虹砂粉第二曲线成型,防水与砂粉双主业格局初显。这些动作背后,是从“卖产品”向“卖服务、卖系统”的深层转型。
汽车涂料与工业涂料则承接新能源车放量、国产替代加速和整车出海三重红利,修补漆、乘用车涂料、特种功能材料多点开花,与民用建筑涂料的地产周期形成鲜明反差。叶氏化工销量虽减,毛利率却提升,加速“去地产化”转向工业涂料。但这条赛道并非坦途,技术壁垒、认证周期、客户黏性都决定了它不可能像工程涂料那样快速起量。那些寄望于“换个赛道就能翻身”的企业,往往会发现新赛道的门槛比旧赛道更高。
真正值得警惕的是,行业分化远未到收敛的时候。建筑涂料的产能出清仍在进行,价格战尚未见底;新赛道的盈利兑现需要时间,部分企业的转型投入反而加剧了短期亏损。对涂料企业而言,当下最稀缺的能力不是扩张,而是收缩中的定力——守住现金流、聚焦优势品类、耐心培育第二曲线。涂料行业的下半场,比的不是谁跑得快,而是谁活得久。
文章来源:中外涂料网
责任编辑:雷达
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。