近日,中外涂料网获悉,韩国涂料巨头KCC发布2026年第三季度初步业绩。相比于上半年营收和净利极具亮眼的表现,第三季度的KCC营收和营业利润走弱。
同时,叠加季节性淡季与高价原料库存的滞后影响,KCC整体业绩承压,涂料部门也深受影响。
01 营收利润环比双降,净利润受持股估值损失拖累
据初步业绩报告,KCC第三季度合并营收1.6733万亿韩元(约合人民币83.50亿元),环比下降约7.3%;营业利润852亿韩元(约合人民币4.25亿元),环比下降33.9%。
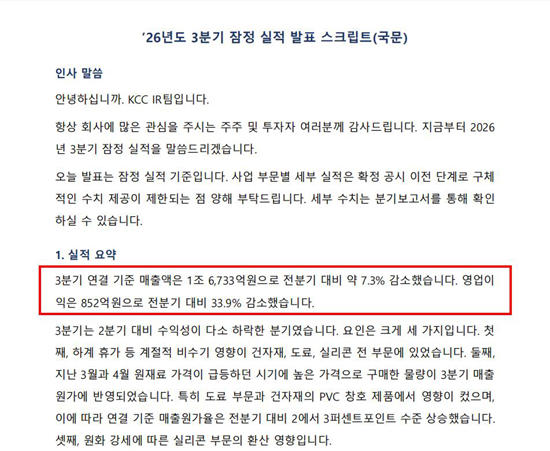
在KCC方面看来,本季度营收和营业利润同步走弱的背后,是三个因素叠加的结果。首先是季节性淡季,夏季休假影响了建材、涂料、硅酮所有部门的需求节奏。更直接的压力来自成本端:3月和4月原料价格急涨时高价采购的物量,在第三季度集中计入成本,涂料部门和建材的PVC窗产品受影响最大,把合并成本率环比推高了2—3个百分点。此外,韩元走强对硅酮部门的营收和营业利润换算也产生了负面影响。
这三个因素中,季节性淡季是短期节奏,韩元升值是外部变量,高价原料滞后则是公司明确判断的“时滞因素,而非结构性趋势”。KCC在简报中给出了一条清晰的时间线:4月以后原料价格已趋稳,近期韩元走强还改善了以美元计价的采购条件,预计11月后成本负担开始缓解,年底盈利会有所恢复。
经营层面之外,第三季度KCC净亏损1.67万亿韩元(约合人民币83.33亿元),亏损额接近当季营收。
据KCC透露,公司持有的三星物产等上市股票股价下跌,按会计准则确认了约2万亿韩元(约合人民币99.8亿元)的估值损失,直接把净利润拉到亏损。这是一项与市场价格波动挂钩的非经营性因素,不涉及现金流出,也与涂料、建材、硅酮的日常经营没有直接关系。
02 建材、涂料、硅酮三大业务板块承压
KCC是韩国最大的涂料和建材企业,2019年收购、2024年全面整合全球有机硅巨头迈图(Momentive)后,业务结构已经形成建材、涂料、硅酮三大板块并行的格局。第三季度,三大业务都感受到季节性淡季和原料成本滞后的压力,但各自的问题并不在同一个地方。
当期,汽车涂料和船舶涂料的需求仍在延续,但3—4月高价采购的原料在第三季度成本中集中体现,盈利能力较Q1、Q2有所下降。相比之下,建筑涂料价格传导比其他产品更困难,需求也持续不好,量和价同时承压。为了对冲韩国需求走弱,KCC选择扩大涂料出口,海外销售物量在稳定增长。展望下一季度,KCC预计原料价格趋稳和汇率条件改善后,涂料盈利逐步恢复,同时通过采购渠道多元化和成本管理来减小波动。
建材部门的压力主要在需求端,建筑行业的下行仍在延续。公司第二季度曾因半导体集群初始物量和室内装修需求小幅反弹,第三季度这两项需求同时减弱,整体需求收缩。PVC门窗承受需求下降和原料成本双压,石膏板以商业用和功能性产品为主,表现相对稳定。公司对建材的策略是“保守防御盈利”,韩国住宅市场全面恢复还需要时间,窗产品随高价原料库存消耗盈利会部分恢复,但二手房交易低迷限制销量回升。
硅酮部门的情况与涂料、建材不同。作为涂料配方中的功能性助剂以及耐候树脂的原料,硅酮在KCC的业务版图中占据着独特的位置,电子、个人护理等高附加值品类已经成为核心增长引擎。第三季度,硅酮部门的原材料价格波动不大,但夏季淡季使低端通用产品盈利环比下降,韩元走强也对营收和营业利润的换算产生了负面影响。不过,电子、个人护理等高附加值产品持续增长,盈利表现良好;低端通用品虽然恢复较慢,但中国减产和全球竞争者结构重组,正在使通用产品的供应过剩压力逐步缓解。公司预计硅酮全年业绩会高于去年,但要达到年初营业利润目标还需要时间。
综合来看,KCC第三季度净亏83.3亿元,主要来自持股估值损失,营业利润仍为正,但环比下降33.9%,经营层面确实在走弱。公司判断目前的成本压力只是“时滞”,预计11月后缓解、年底盈利有所恢复。
文章来源:中外涂料网
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。