11月10日,中外涂料网获悉,日本建筑涂料龙头エスケー化研株式会社(以下简称“SK化研”)发布2027财年上半年(2026年4—9月)合并财报。
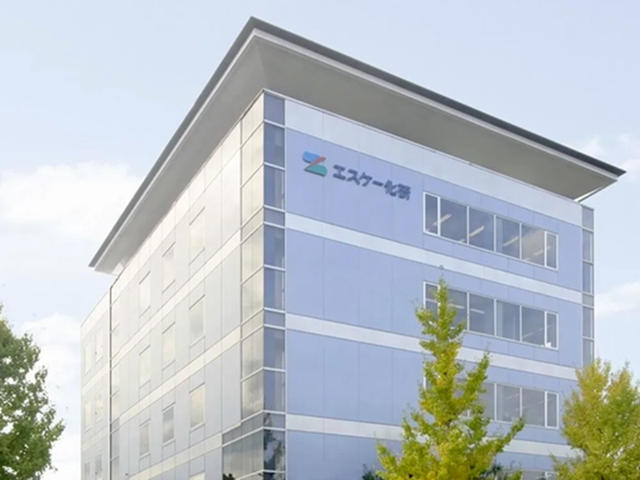
据财报数据显示,SK化研上半年营收和利润均实现增长,利润增速显著高于营收增速。同日,公司大幅上调全年业绩预测。
01 利润增速远超营收
上半年,SK化研营收607.36亿日元(约25.72亿元人民币),同比增长14.7%;营业利润85.18亿日元(约3.61亿元),同比增长47.8%;归母净利润63.24亿日元(约2.68亿元),同比增长19.1%。
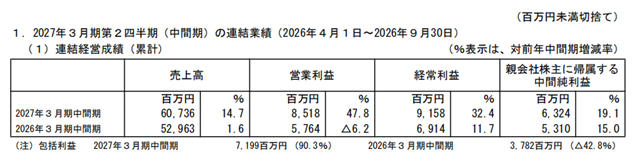
几个指标里,营业利润的增速最突出。47.8%的营业利润增速,是14.7%营收增速的三倍多。对此,财报原文表示,公司“对原材料价格上涨进行了适当的售价转嫁,推进了成本削减和效率化”。
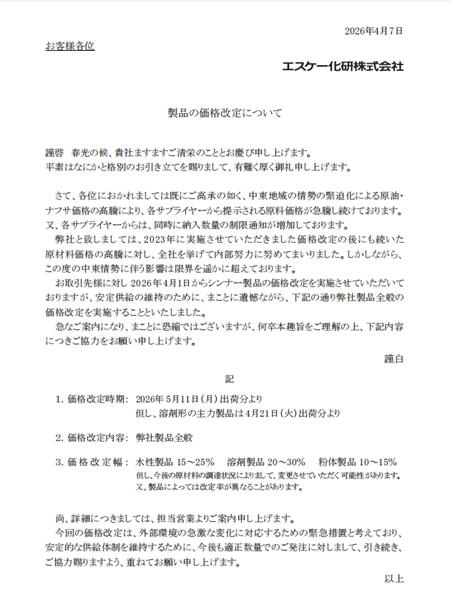
2026年4月7日,SK化研官网发布公告,宣布对产品进行全面提价,理由是中东局势紧张导致原油、石脑油价格飙升,供应商原料价格急涨且同时出现供应数量限制。提价从2026年5月11日出货起实施(溶剂类主力产品从4月21日出货起),幅度为:水性产品15%—25%,溶剂产品20%—30%,粉体产品10%—15%
同时,2027财年上半年,SK化研的经常利润增速(32.4%)低于营业利润增速(47.8%)。财报明确提到发生了汇兑损失等,日元贬值在上半年对利润端形成了拖累,营业利润层面的经营改善被营业外因素部分抵消。
02 建筑涂料贡献近九成营收
从业务结构看,建筑饰面涂料是SK化研绝对的核心。上半年,该事业部营收535.85亿日元(约22.70亿元),同比增长15.6%,占集团营收约88%;分部利润87.01亿日元(约3.69亿元),同比增长40.1%,利润增长的主要来源集中在这一块。
建筑涂料业务能成为核心,产品结构是一个基础。财报在“经营成绩概况”中提到,公司持续强化高附加值产品,包括环保型生物质涂料、节能型隔热涂料、高设计性涂材,以及耐火被覆材、隔热材等。这些产品方向对应的是建筑外立面的长效保护、节能和设计需求,也是公司在成本上行周期中能够通过售价传导维持利润的产品基础。
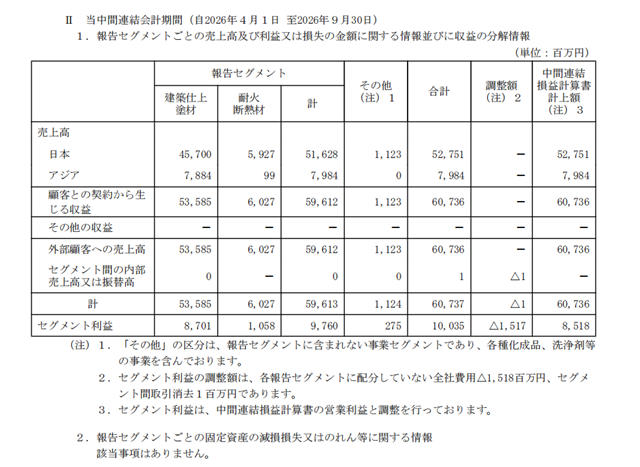
耐火隔热材事业部上半年营收60.27亿日元(约2.55亿元),同比增长5.5%;分部利润10.58亿日元(约4480.63万元),同比增长17.0%。
这一块的增长来源和建筑涂料不完全一样,主要不是靠住宅市场,而是靠都市再开发、物流设施、数据中心这三类非住宅建筑项目的需求支撑。这些项目对耐火被覆材和隔热材有直接需求,需求在上半年保持坚挺,构成了该事业部营收和利润增长的业务背景。
其他事业(化成品、洗涤剂等)营收11.23亿日元(约4755.91万元),同比增长25.5%;分部利润2.75亿日元(约1164.63万元),同比增长149.3%。
03 上调全年预测
半年报发布当天,SK化研同时修正了全年业绩预测,各项核心指标全面上调:销售额从1120亿日元提到1180亿日元,营业利润从114亿日元提到155亿日元,经常利润从133亿日元提到175亿日元,归母净利润从95亿日元提到125亿日元,上调幅度从5.4%到36.0%不等。
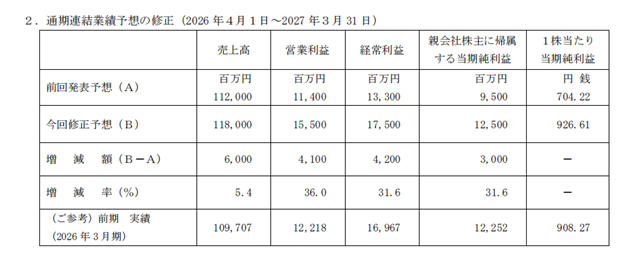
上半年实际业绩超出了5月时的内部预期,其中,经常利润实际做到91.58亿日元,比原预测的63亿日元高出45.4%,差距明显,公司据此把全年预测的基数整体抬高。
公告也指出,年初因担心建材供应不稳和价格上涨,出现过一波抢购需求,之后反作用带来的需求回落已经开始显现;物价高企和国内政策利率上升,也让消费者更节省、住宅投资更观望。但公司仍然选择上调全年预测,说明上半年的实际成果足以支撑更高的全年基数。
文章来源:中外涂料网
责任编辑:李钟毓
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。