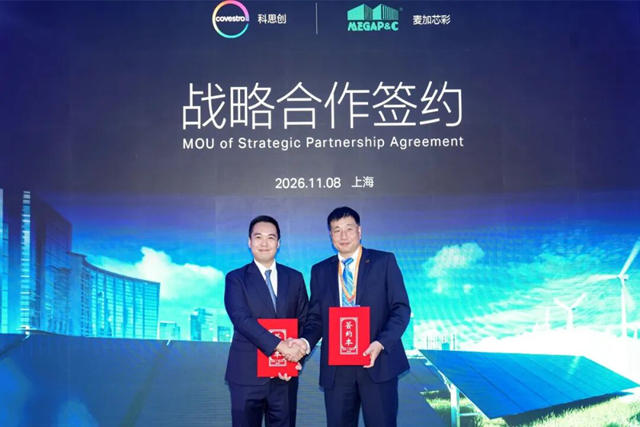
11月8日,第九届进博会现场,麦加芯彩与科思创再度签署战略合作协议。合作清单上,风电、光伏的持续创新是存量,船舶涂料产业链协同和海外市场拓展是增量。
而四天前,麦加芯彩三季度业绩说明会给出的数字是另一副面孔:前三季度归母净利润同比下降约56%,集装箱涂料毛利率偏低被管理层明确列为“前三季度业绩下滑的最重要因素”。
一边是面向长线的战略卡位,一边是当期盈利的持续承压,两者之间的“时间差”,是理解这家工业涂料企业当前处境的关键线索。
01 船舶涂料纳入协同,增量仍在验证期
麦加芯彩与科思创并非首次合作。2024年8月,麦加芯彩收购科思创(荷兰)太阳能玻璃涂层相关专利与非专利技术,切入光伏玻璃涂层领域。此次进博会签约的增量信息在于,船舶涂料产业链协同首次被写入双方合作框架,同时明确借助科思创全球布局共同拓展海外市场。
船舶涂料之所以值得单独审视,在于其市场结构。2026年中国船舶涂料市场规模预计约146亿元,佐敦、海虹老人、中涂化工、阿克苏诺贝尔等外资企业占据85%以上高端市场份额,国产化替代空间广阔。麦加芯彩2025年已完成CCS、DNV、ABS三大船级社认证,2026年9月进一步取得CCS十余款船舶漆产品认可。
但公司自身在投资者互动中明确,船舶涂料目前主要为修补漆业务,新船涂料“已经介入部分境内新船订单”,境外新船供应链尚未突破。换言之,认证和修补漆案例是已经发生的事实,境外新船涂料的规模化放量仍是待验证的变量。与科思创的产业链协同,作用在于为这一进程补充材料端的技术支撑,而非即时兑现的收入。
02 集装箱涂料的量价背离
当期利润压力的根源,数据指向清晰。2026年第三季度,麦加芯彩集装箱涂料海洋装备涂料销量同比大增33.7%,但均价同比仍下降3.1%至1.39万元/吨;前三季度综合毛利率19.1%,同比下降4.7个百分点,其中第三季度毛利率18.7%,同比降幅扩大至5.7个百分点。销量增长来自集装箱需求在2025年下半年大幅回落后于2026年第三季度重回环比扩张,但价格端并未同步修复,形成“以量补价”却补不回毛利率的局面。
管理层在业绩说明会上的解释是多层叠加的:行业竞争、下游价格传导缓慢、珠海基地投产后折旧增加、股权激励股份支付费用。但核心被归结为“价格回暖滞后”。与此同时,前三季度销售费用增幅较大,投向新业务推广和人员扩充,费用刚性上升与毛利修复滞后叠加,进一步压缩了利润空间。
03 船舶涂料是第二增长极的关键刻度
在风电叶片涂料领域,麦加芯彩已是事实上的细分冠军:国内市占率稳居第一,为单项冠军,全球集装箱涂料市占率约25%、排名第二。但全球风电涂料市场的绝对规模决定了这条赛道单独难以支撑百亿级营收体量。麦加芯彩的现实路径,是以风电涂料为盈利质量基础、集装箱涂料为规模底盘,将船舶涂料做成第二增长极——这是其布局中单一市场空间最大、外资替代空间最确定的方向。
全球对标来看,佐敦、海虹老人等工业涂料专业巨头均是在船舶、工业防护等多个高壁垒领域同时建立规模化份额。麦加芯彩2025年营收17.1亿元,与这一量级之间的差距,本质上是多赛道规模化盈利能力的系统性差距。进博会签约指向的是船舶涂料和海外市场的长线空间,三季度数据反映的是集装箱涂料周期底部与投入期叠加的当期代价。这道“时间差”能否收敛,境外新船涂料订单的落地节奏,是最直接的观察窗口。
文章来源:中外涂料网
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。