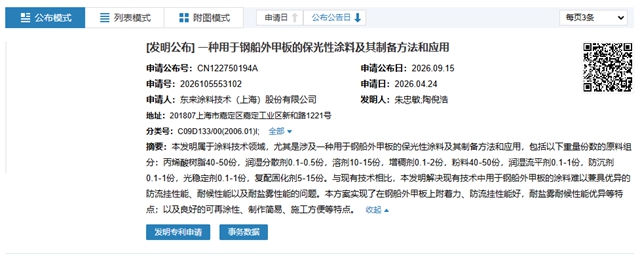
9月15日,国家知识产权局公布了东来技术“一种用于钢船外甲板的保光性涂料及其制备方法和应用”的专利信息。东来技术作为A股汽车修补漆第一股,主营业务是汽车涂料。现在,这家深耕汽车涂料二十余年的涂企,将技术触角伸向船舶涂料,意欲何为?
中外涂料网分析,东来技术此举并非一次仓促的跨界冒险,更不是对原有汽车涂料主赛道的放弃,而是一家手握成熟技术积累的企业,在自身业务的特殊窗口期里,做出的一次务实的技术边界延伸。
01
修补漆占比过半,新车涂料承压
公司2026年半年度报告提供了清晰的观察窗口。根据财报数据,东来技术上半年汽车售后修补涂料业务营收达到1.56亿元,同比增长23.85%,在主营业务收入中的占比首次突破50%,达到50.75%。修补漆业务成为第一大收入板块,增长势头强劲,构成公司稳固的基本盘。
然而,与之形成对照的是汽车新车内外饰件及车身涂料业务。
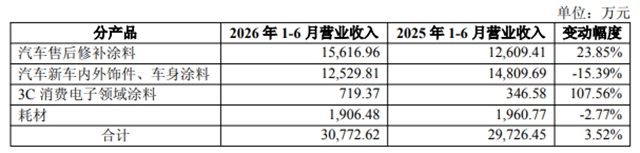
2026上半年,该业务营收1.25亿元,同比下滑15.39%,占主营收入40.72%。管理层在财报中解释是由于“汽车行业景气度大幅下降”,下游主机厂的销量波动,已经直接传导到了这块业务的业绩表现上。
一边是修补漆基本盘持续扩容,另一边是新车涂料业务受行业周期承压,东来技术正处在一个基本盘在增长、新产能在路上的阶段。
02
原厂漆的壁垒,从来不在实验室里
东来技术并非忽视汽车原厂漆业务。相反,从上市募资以来,原厂漆一直是投入的重点。作为2020年IPO核心募投项目的万吨水性环保汽车涂料项目,项目总投资 4 亿元,其中募集资金投入 3.46 亿元,半年报披露累计投入2.09亿元,建设进度60.36%,尚未正式投产。
2026年3月,东来技术发布公告,宣布其汽车原厂漆产能投入时间延期至12月。官方解释是“后续内部装修、设备安装等环节工艺要求高、流程严谨”,未因追赶进度而压缩必要的安装与验证周期。
相比于技术配方的研发,汽车原厂漆的核心门槛在于建立在长达2至6年的主机厂认证周期,以及深度绑定的供应链体系之上。
一款涂料从进入主机厂的测试线,到最终实现量产装车,要经历稳定性、兼容性、极端工况的多次验证。而一旦正式进入车企的生产供应链,后续更换供应商的成本极高,整条产线的涂装参数、工艺标准都要随之调整,主机厂不会轻易做出替换决策。
这就使得新入局者从认证到量产需要经历漫长的周期,短期内很难撼动既有格局。对于一家上市企业而言,在这段时间里,技术能力如果仅仅绑定在这一条赛道上,节奏上会显得被动。认证的长期性,意味着东来技术需要在这条赛道之外,为技术能力寻找新的落地场景。此时,船舶涂料进入视野。
03
专利背后:甲板漆与修补漆的技术适配
拆解需求底层逻辑,东来技术的这次选择,存在可迁移的技术底层。
东来技术没有直接冲向技术难度最高的船底防污涂料,而是选择了钢船外甲板这个细分场景。本次公开的新专利,要解决的正是钢船外甲板涂料难以兼具防流挂、耐候和耐盐雾性能的行业痛点。这三项性能要求,与汽车修补漆领域二十多年来反复打磨的核心指标——保光保色、耐候耐腐、附着力强——高度重合。东来技术在丙烯酸树脂配方体系、光稳定剂与固化剂搭配上的积累,存在向钢船外甲板涂料迁移的技术基础。
更关键的是,船舶涂料市场里占比超过五成的细分领域是维修保养市场。船舶每2至3年进坞维修一次,重涂需求的周期性和可预测性非常强。东来技术在4S店、修理厂沉淀的驻场调色和现场调试能力,存在向船舶坞修现场服务迁移的可能性。
但专利公布不等于战略转型,尤其是专利仍处于公布阶段,尚未获得正式授权,距离产品定型、通过船级社全流程测试、最终进入实际应用,还有相当长的路要走。而船舶涂料市场也绝非一片可以轻松切入的蓝海。
竞争难度、客户群体和渠道逻辑与汽车修补漆也并不相同,这些都是东来技术需要考虑解决的现实情况。
这次船舶涂料专利的出现,本质上是东来技术在原厂漆攻坚周期漫长、产能尚未释放的窗口期,将汽车修补漆领域积累的技术能力,向一个相邻市场做出的试探性延伸。它的价值不在于立刻拿到多少订单,而在于为沉淀的技术能力寻找一个新的落地可能。
文章来源:中外涂料网
责任编辑:李德胜
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。