11 月 17 日,中外涂料网获悉,Olin 与 Huntsman 公布合并后实体 “OlinHuntsman” 的管理架构与四大业务分部。两家 6 月官宣的对等合并预计 2027 年一季度交割,备考营收合计 125 亿美元。
01
组织架构:四大事业部重新切分
公告显示,交割完成后新公司将按产业链位置重新切分四大业务分部,而非简单保留两家原有板块。
位于最上游的是 Essential Chemicals(基础化学品),约占两家 2025 年合并销售额的 40%,整合了 Olin 的氯碱、乙烯基和上游环氧树脂与 Huntsman 的乙烯胺业务,由 Olin 现任高管 Deon Carter 领导。这一板块是整个架构的成本根基 —— 氯气、烧碱和氯衍生物的生产规模决定了下游所有产品的原料优势。
往下一环是 Polyurethanes(聚氨酯),约占两家 2025 年合并销售额的 30%,收纳 Huntsman 现有聚氨酯分部及顺酐业务,由 Huntsman 现任高管 Steen Weien Hansen 领导。
随后 Advanced Solutions(先进解决方案),也是与涂料行业直接相关的板块,该板块约占两家 2025 年合并销售额的 15%。公司合并后,Huntsman 的先进材料、TPU 和性能胺与 Olin 的环氧树脂配方解决方案合并,由 Huntsman 现任先进材料总裁 Scott Wright 领导。
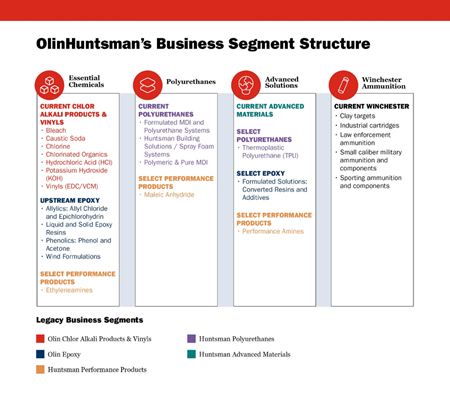
最后一块是 Winchester 弹药业务,约占两家 2025 年合并销售额的 15%,由 Olin 现任 Winchester 总裁 Brett Flaugher 领导,保留独立运营,充当非化工领域的现金流补充。
顶层管理同步落位,Olin CEO Ken Lane 出任合并后公司总裁兼 CEO,Huntsman CEO Peter Huntsman 转任非执行董事长,Huntsman CFO Phil Lister 出任 CFO,Olin CFO Todd Slater 转任首席整合官。双方人员交叉占位,体现对等合并的安排,也为交割首日的运营就绪做准备。交易完成后 Olin 股东持约 54.5%、Huntsman 股东持约 45.5%。
02
运营机制:集中化管控与协同释放路径
架构重组的同时,运营层面的整合路径也已明确。新设的集团服务组(Enterprise Services)将合并后化学品业务的供应链、采购和 IT 集中管理,目的是打通两家公司原有的系统壁垒。这个集中化设计直接服务于 4 亿美元成本协同与整合收益的释放目标,但协同并非一次性兑现,而是分两个阶段推进。
前三年约 3 亿美元协同分三块:销售及一般管理费用精简约 1.5 亿美元、运营优化约 7500 万美元、采购与原材料整合约 7500 万美元 —— 这是 “管理型协同”,通过合并重复职能、统一采购即可释放,不依赖原料成本下降。
真正影响原料成本结构的是剩余约 1 亿美元 “结构性协同”,要等到 2031 年 Huntsman 现有氯气采购合同到期后,通过聚氨酯分部原料氯气从外购转为内部供应来实现。按公司说法,到 2031 年,聚氨酯板块所需氯气将不再从公开市场采购,改由基础化学品板块内部供应。这意味着从 2027 年交割到 2031 年,中间有四年的传导期,期间涂料企业面对的更可能是过渡期的不确定性 —— 产线调整、SKU 精简、ERP 切换带来的批次波动风险。
03
场景采购影响
站在涂料供应链视角,本次合并带来的潜在变化主要体现在环氧原料供给端。
环氧和固化剂是双组分环氧涂料的核心成膜物质与交联剂,主要应用于工业重防腐漆、船舶涂料、地坪涂料、粉末涂料和集装箱涂料。这些领域对附着力、耐化学性、机械强度要求高,环氧树脂体系是主流选择。
因此,受合并实际影响的是做环氧地坪、工业防腐、船舶漆、粉末涂料、集装箱漆的企业 —— 它们的配方里大量使用 Olin 和 Huntsman 的产品,过去分开比价、互为备份。合并后,配方环氧与固化剂这一侧的替代选择收窄,供应链冗余度下降,对这类企业是实打实的变化。
即便在受影响的那部分企业里,冲击程度也分层次。对于低认证门槛的通用型工业漆,基础环氧的替代选项依然充足 —— 国内宏昌电子、南亚塑胶、扬农锦湖在基础环氧领域具备产能,认证周期 6 到 12 个月,时间窗口够用。但特种环氧这一侧的独立玩家本就在收缩:原 Hexion 环氧业务已于 2022 年并入 Westlake(Westlake Epoxy),若再叠加 Olin 与 Huntsman 的合并,全球商品环氧与特种环氧的独立供应商将只剩寥寥数家。
真正需要留意的,是风电叶片涂料、海洋重防腐、核电涂料等高认证门槛场景 —— 这类产品往往绑定特定生产基地产线,如果合并后发生产能转移,船级社认证或物料认证可能需要重新报备,隐性成本和时间风险需要提前评估。(中外涂料网)
文章来源:中外涂料网
责任编辑:李德胜
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。