近日,中外涂料网了解到,广州慧谷新材料科技股份有限公司(证券代码:301683.SZ,简称“慧谷新材”)在上海连续举行三场路演和特定对象调研,永赢基金、申万菱信基金、财通基金、华宝基金、海富通基金、兴全基金等十余家机构到场。
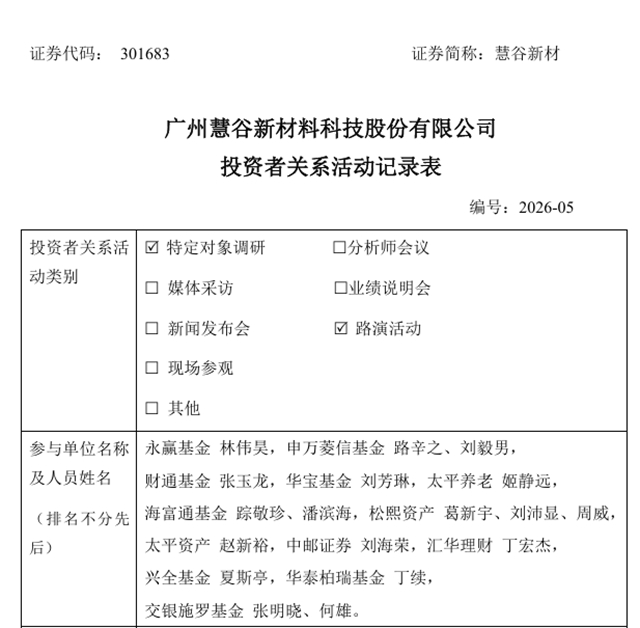
机构追问的焦点,是这家刚登陆创业板的涂层材料企业,到底靠什么赚钱、后面还能靠什么增长?
01
家电包装占近七成
2026年上半年,慧谷新材家电业务营收占比31.95%,包装业务占比37.62%,合计接近七成。底盘还是稳的,但公司没打算只守着老产品。
家电这边,增长点来自应用场景变多:换热器铜管/铝管涂层、家电外壳涂层、新能源汽车空调换热器涂层,甚至风冷型数据中心也能用上。包装这边,则盯着金属罐盖涂层份额提升、金属罐身涂层扩充、替塑和数码打印。
别小看数码打印。2026年上半年,公司数码喷墨打印树脂收入2080.10万元,同比增长45.53%,占总营收3.61%。体量还不大,但增速不低。
从产业链位置看,慧谷新材的家电涂层不是只卖给终端品牌。公司10月调研披露,空调换热器涂层的直接客户包括鼎胜新材、东阳光等头部铝箔加工厂商;换热器铜管/铝管涂层材料则覆盖格力、美的、海尔、海信、小米、长虹、奥克斯等终端厂商。一边嵌进铝箔加工环节,一边服务家电品牌,这种材料供应关系有一定粘性。
02
真正跑得快的是新能源和光电
第二条路径,是新能源集流体涂层和光电涂层。这是公司眼下重点放量的业务。
2026年上半年,慧谷新材新能源业务收入1.01亿元,同比大增61.05%,营收占比升到17.54%,比上年同期多了4.88个百分点。公司说,增长主要来自动力电池和储能电池市场扩张,以及集流体涂层在固态电池、钠电池等新路线上的应用落地。
光电涂层也在往外拓。产品体系从原来的有机硅体系拓展到环氧树脂体系,应用端延伸到汽车车灯等特种照明,还赶上Mini LED显示商业化带来的市场增长。2026年上半年,公司电子业务收入4612.32万元,同比增长19.58%;其中LED芯片封装用光电涂层材料销售额3743.97万元,同比增长25.93%。
在涂料行业看来,集流体涂层和光电涂层不是普通涂料,而是绑着电池、显示、照明性能的功能材料。增长逻辑不只是“多卖涂料”,而是能不能在客户技术路线迭代时一直占住材料位置。
03
珠海清远两个基地非常关键
第三条路径,是面向高端电子、新型显示、新能源的电子材料。公司规划了两类产品:一类是已经小批量或批量供货的光电涂层、消费电子树脂,未来由珠海基地承接扩产;另一类是已有技术储备、还没大规模量产的新一代电子材料。
产能是硬约束。慧谷新材在调研中披露,预计2026年底启动珠海慧谷功能性材料建设项目(一期),规划7.5万吨电子专用材料。2026年8月,公司董事会审议通过拟使用超募资金2.25亿元,加自筹资金合计4.5亿元投建一期;建成后形成年产3万吨树脂、4.5万吨涂料、7.5万吨电子专用材料,合计15万吨高端功能性材料产能。
清远13万吨环保涂料及树脂扩建项目,预计2026年底部分产能验收投产。公司也坦言,广州开发区和清远一期基地存在产能紧张局面,新产能能不能如期释放,直接关系到新能源和电子订单接不接得住。
但新产能不是没有变数。公司明确提示,珠海项目部分新型电子材料还要经历客户导入、认证和小批量验证,最终能否规模化生产销售,取决于下游景气度、客户认证进展和市场竞争。
业绩方面,慧谷新材2026年4月1日登陆创业板。2026年上半年,公司营收5.76亿元,同比增长16.22%;归母净利润1.11亿元,同比增长3.37%;扣非净利润1.10亿元,同比增长3.00%;经营活动现金流净额7281.51万元,同比增长42.65%。
从涂料行业视角看,慧谷新材的核心观察点并不在于“三条曲线”的概念表述,而在于传统涂层企业能否将功能性树脂与涂层技术平台有效迁移至新能源、新型显示及电子材料等高附加值领域。家电与包装业务提供现金流支撑,新能源集流体涂层与光电涂层贡献阶段性增速,电子材料则承载中长期战略弹性。后续关键变量在于清远、珠海两大基地的产能释放节奏,以及重点客户认证与导入进度能否同步跟进。
文章来源:中外涂料网
责任编辑:路遥
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。