今年6月,Olin与Huntsman宣布以全股票方式对等合并,组建新公司OlinHuntsman Corporation。合并后年营收超过125亿美元,交易预计2027年上半年完成交割,两家公司预计将产生超过4亿美元的成本协同效应。
而今,据中外涂料网了解,这场合并后年营收超125亿美元(约合人民币844亿元)的超级并购案已经进入全球监管审查期。
01
全球监管进展:澳大利亚仍在审查
美国市场的审查进展较为顺利。Hart-Scott-Rodino法案规定的等待期已于9月11日到期,满足了一项关键交割条件。双方股东已于8月25日以压倒性多数批准合并方案。
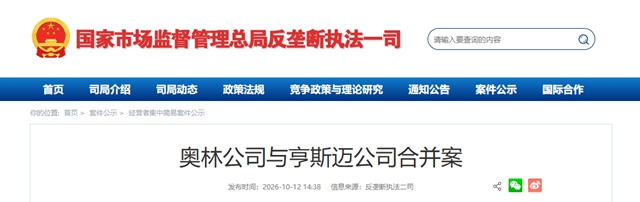
中国市场监管总局于10月12日对本案进行经营者集中简易案件公示,公示期至10月21日。根据公示表,本案被列为简易案件,理由是在同一相关市场参与集中的经营者所占市场份额之和小于15%,在上下游市场所占份额均小于25%。
从公示数据来看,双方在中国市场的环氧树脂及固化剂业务份额较低——液体环氧树脂、固体环氧树脂、水性环氧树脂、酚醛环氧树脂等市场,奥林与亨斯迈各自及合计份额均在0-5%区间;胺类固化剂中国市场双方合计份额也在0-5%区间。
与中美两国相对顺利的进展形成对比的是,澳大利亚竞争与消费者委员会(ACCC)的审查仍在进行中。
ACCC于10月1日正式启动审查,将其列为第一阶段初步评估,公开征求意见至10月9日,最终决定截止日期为11月13日。值得注意的是,ACCC的审查启动时间比中国市场监管总局的公示还早了11天。
02
澳大利亚市场的特殊性
两家公司在澳大利亚的业务存在直接交集。
据ACCC披露的信息,Olin通过进口方式向澳大利亚供应烧碱、环氧树脂和固化剂;Huntsman在维多利亚州Deer Park设有工厂生产聚氨酯系统,同时通过进口供应乙烯胺、聚醚胺、环氧树脂和固化剂。两家公司均通过进口向澳大利亚市场供应环氧树脂和固化剂,存在产品重叠。
澳大利亚的环氧树脂市场高度依赖进口,ACCC的审查焦点在于,合并后是否会在环氧树脂和固化剂的进口供应上实质性减少竞争。由于澳大利亚本土没有替代性产能,合并后市场集中度的变化对下游涂料和工业客户的影响更为直接。
03
两家公司在涂料领域的布局
Olin总部位于美国密苏里州,2025财年总营收约67亿美元,其中环氧树脂板块约14亿美元。Huntsman总部位于美国德克萨斯州,2025财年总营收约57亿美元。两家公司在全球拥有庞大的制造网络,Olin在六个国家运营27个制造基地,Huntsman在全球25个国家运营超过55个生产基地。
Olin是全球环氧树脂的主要供应商,Huntsman是环氧固化剂和聚氨酯原料的重要玩家,两者合并后,从环氧树脂到固化剂的供应链将出现一个高度垂直整合的巨头。
Olin的环氧树脂业务以D.E.R.™系列为核心,在涂料行业的应用覆盖面很广。液体环氧树脂主要用于粘合剂、船舶与防护涂料、复合材料及地坪;固体环氧树脂则广泛应用于管道涂层、卷钢底漆、罐体内衬等工业防护场景。
Huntsman Advanced Materials在涂料领域的核心产品是环氧固化剂和特种树脂。其ARADUR®系列覆盖水性、溶剂型、无溶剂和高固含等多种体系,应用于地坪涂料、金属涂料、木材涂料、储罐衬里和管道涂料等场景。
根据Huntsman官方年报中列出的代表性客户,其先进材料业务(含环氧树脂配方、交联剂、固化剂等)的涂料客户包括阿克苏诺贝尔、巴斯夫、宣伟等全球涂料巨头。此外,Huntsman 聚氨酯业务的 MDI 是聚氨酯类涂料、粘合剂、密封剂与弹性体的核心原料,代表性客户包括宝马、伊莱克斯、凡士通等工业品牌。
文章来源:中外涂料网
责任编辑:李德胜
特别声明:文章版权归原作者所有。本文转载仅出于传播信息需要,并不意味着代表本平台观点或证实其内容的真实性;文中图片仅供个人学习之用,著作权归图片权利人所有。任何组织和个人从本平台转载使用或用于任何商业用途,须保留本平台注明的“来源”,并自负版权等法律责任;作者如果不希望文章或图片被转载,请与我们接洽,我们会第一时间进行处理。